叠加指标:为什么三个过滤条件胜过一个信号
单独一个信号触发得太频繁,也错得太频繁。每多加一个过滤条件,就去掉一类不同的亏损交易。本课讲解 Market Open 上的一个真实研究案例:一个结构信号在所有测试过的市场上都亏钱,直到在它上面再叠加两个过滤条件。
 Himbit Academy
一个信号,各种错误
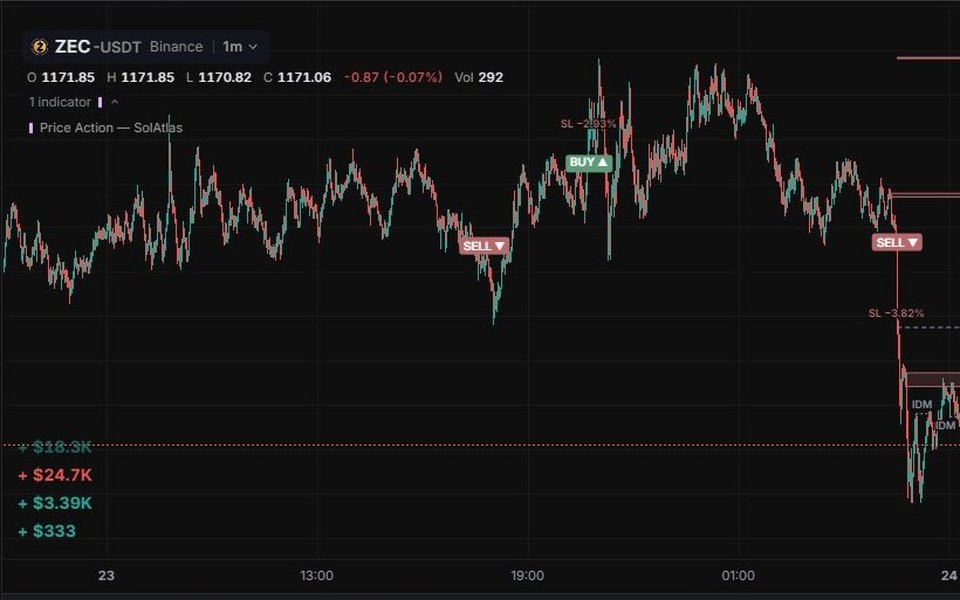
拿一个简单的结构信号来说:SMC 图表画出的每一个 CHoCH,都在 1 分钟图上入场,止损放在摆动点,止盈目标设在这段距离的两倍。听起来很合理。实际上它同时犯了三种不同的错误:
- 噪音。 在快速的图表上,结构会来回翻转。很多交易还远没碰到止损或目标,就被下一个反向信号平掉了。
- 逆势交易。 逆着更大行情的信号几乎和顺着它的一样多,而这些信号的胜算最差。
- 手续费。 当平均盈利只有 1% 左右,而每笔交易进出都要付手续费时,一个扣费前大致持平的策略,扣费后就会明显为负。
没有哪一个设置能同时修好这三点,因为它们的成因各不相同。这正是组合工具的全部理由:每个工具应该回答一个不同的问题。
过滤条件 1:更严格的结构信号(IDM)
第一个过滤条件问的是:这是真正的性质转变,还是只是噪音? Price Action — SolAtlas 可以只采用 IDM CHoCH,也就是发生在一个已被诱导扫荡确认的摆动点上的性质转变。这样会丢掉大部分信号。在 1 分钟图上,信号数量从每个市场几百个降到大约每天一个,留下来的交易止损更宽,持仓时间是几个小时而不是几分钟。
过滤条件 2:顺势交易(EMA 200)
第二个过滤条件问的是:更大的行情往哪个方向走? 只有价格收在 EMA 200 上方时才做 BUY,只有收在下方时才做 SELL。逆势的信号直接跳过。在研究中,留下来的 IDM 交易大多本来就在 EMA 200 正确的一侧;加上这个过滤条件,只是正式去掉了少数不在这一侧的交易。
过滤条件 3:让盈利单为亏损单买单(3 R)
第三个过滤条件问的是:回报够不够大? 止盈目标设在 3 × 风险,从入场收盘价起算。交易更少、止损更宽时,盈利单的利润足以覆盖亏损单和手续费。在研究中,低于 40% 的胜率就够了,因为平均盈利远大于平均亏损。
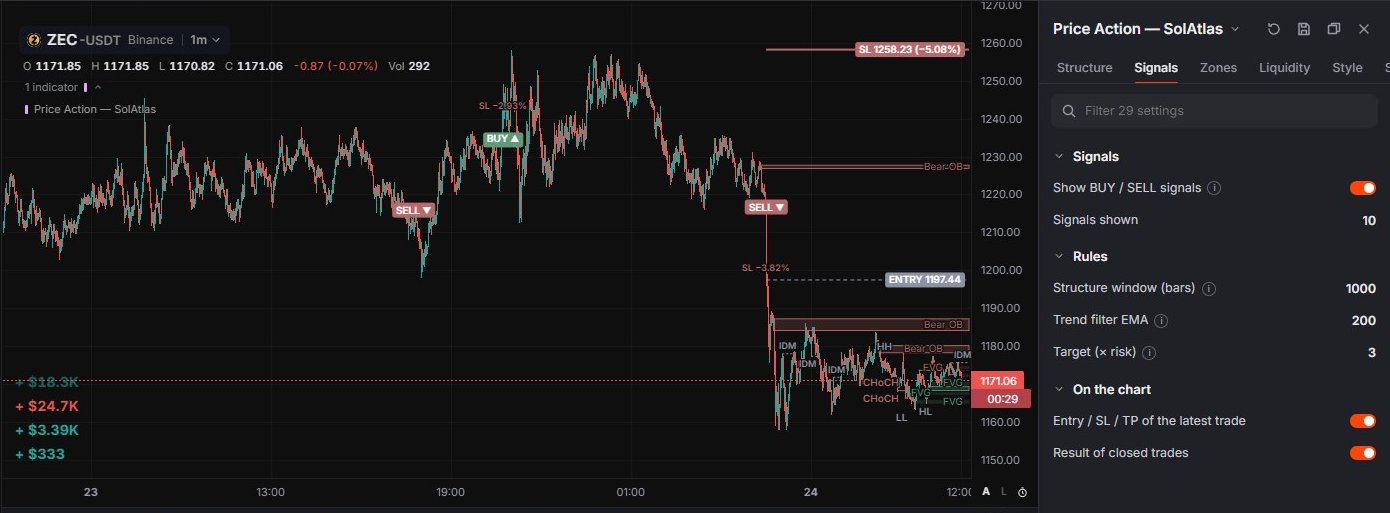
合在一起,这正是 Price Action — SolAtlas 画成 BUY ▲ / SELL ▼ 的那条规则:IDM CHoCH,只顺着 EMA 200 的趋势,止损放在结构价位,止盈目标为 3 × 风险,出现反向的 IDM CHoCH 就平仓。AI SMC IDM 模式下的 AI Indicator 机器人按的也是这条规则。
研究结果说明了什么
这项研究在 1、5、15 分钟图上测试了 288 种变体,用 10 天的数据挑出候选方案,然后只把入围方案放到更早的 30 天和 4 个从未用过的币种上重新测试。结果是每笔交易扣除手续费后、未计杠杆的价格变动之和。
| 1 分钟图,30 天,10 个市场(样本外) | 交易数 | 胜率 | 净收益 | 盈利的市场 |
|---|---|---|---|---|
| 单纯信号(Classic CHoCH,目标 2 R,每个信号都反手) | 9,447 | 28.5% | −901% | 0/10 |
| 只用 IDM,目标 2 R | 350 | 38.9% | +15.7% | 5/10 |
| IDM + EMA 200 + 目标 3 R | 331 | 36.9% | +58.9% | 7/10 |
请把这张表当作一堂关于过滤条件的课,而不是收益承诺。每一层都去掉了一组亏损交易:IDM 砍掉了噪音和大部分手续费,趋势过滤加上 3 R 目标,把一个很小的优势变成了可用的优势。同样的三个过滤条件并非处处有效:在 5 分钟和 15 分钟图上,没有任何方案能在数据的前后两半都站得住,所以这里的优势只属于 1 分钟图。
用在山寨币、美股和黄金上
Market Open 允许你把同一条规则放到它图表上的任何市场:Hyperliquid 和 Binance 上的山寨币永续合约、NVDA 或 TSLA 这类美股永续合约,以及黄金。这项研究覆盖了九个加密市场和一个股票永续合约。它没有测试黄金,而交易时段和波动率不同的市场,表现也可能不同。在新的市场上依赖它之前,先用模拟账户观察那个市场的信号几周。
按风险定仓位,而不是按保证金
IDM 的止损又宽又不均匀,距离从不到 1% 到超过 10% 都有。在固定保证金和固定杠杆下,一次宽止损的亏损可能超过保证金本身。研究在计算每笔交易的仓位时,让每次止损只亏掉账户的同一固定比例,例如 1%。最长的连续亏损是 10 笔,所以即使每笔只冒 1% 的风险,账户在最差时也回撤了大约 15%。请注意,机器人目前每笔交易使用固定保证金,所以要把它的保证金和杠杆设得足够小,让最宽的止损也仍是你能接受的亏损。
坦白说说局限
- 一共试了 288 种变体。测试这么多,总会有一些只是靠运气看起来不错。样本外检验降低了这种风险,但不能消除它。
- 大约 40 天里约 390 笔交易,是中等规模的样本,不是长期的证明。
- 滑点很关键:每个方向多加 0.10% 的滑点,优势就缩小到大致保本。
- 过去的结果对下一笔交易说明不了什么。组合过滤条件能改善起点的胜算;它不会让策略变得安全。
完整的研究笔记是公开的:策略及其测试 和 机器人在 ZEC 和 PUMP 上的回测。
在 Market Open 上试试
- 打开一个流动性好的市场(BTC、ETH、SOL 或 ZEC)的 1m 图,并添加 Price Action — SolAtlas。
- 打开它的 信号 标签页,暂时把趋势过滤 EMA 设为 0,数一数多出了多少逆势信号。然后改回 200。
- 跟踪最近五个 BUY / SELL 直到它们的结果标签,记下有多少笔在 TP 平仓、在 SL 平仓,或因反向信号平仓。
- 用模拟账户在一个股票永续合约或黄金上做同样的事,比较信号出现的频率和止损的宽度。
教育内容,不构成投资建议。杠杆交易的亏损可能超过你的保证金。