VWAP 与 Anchored VWAP 实战
VWAP 是从某个起点开始、按成交量加权的所有人的平均成交价,是判断一个交易时段里买方还是卖方占上风最简单的方法之一。
 Himbit Academy
VWAP 实际衡量的是什么
每笔成交都有价格和数量。把两者相乘,从交易时段开始一路加总,再除以总成交量,就是 VWAP。一笔 50 BTC 的成交对它的影响远大于一笔 0.1 BTC 的成交,这正是它的意义所在:它反映的是真金白银在哪里换手,而不只是价格碰巧跳到了哪里。
因为每个交易时段都会重置,VWAP 在一天开始时贴着价格,之后就落在价格后面。在 Market Open 里,VWAP 指标每天 00:00 UTC 重置,不管你的图表显示的是哪个时区。
把 VWAP 当作公允价值
一个有用的思考方式是:VWAP 是今天普通参与者不赚不亏的价格。如果 BTC 在 101,200 交易,而时段 VWAP 是 100,400,那么今天的普通买家是赚钱的,普通卖家是被套的。买方一直占优。在 VWAP 下方则反过来。
这就是价格经常在它附近出现反应的原因。早先买入的多头会守住它,因为跌破它就意味着普通多头开始亏钱。空头则把反弹回 VWAP 当作以公允价值再次卖出的机会。两边都不一定会赢,但两边都在盯着它。
均值回归日与趋势日
同一条线在两种日子里的表现截然不同,第一件事就是判断你今天处在哪一种。
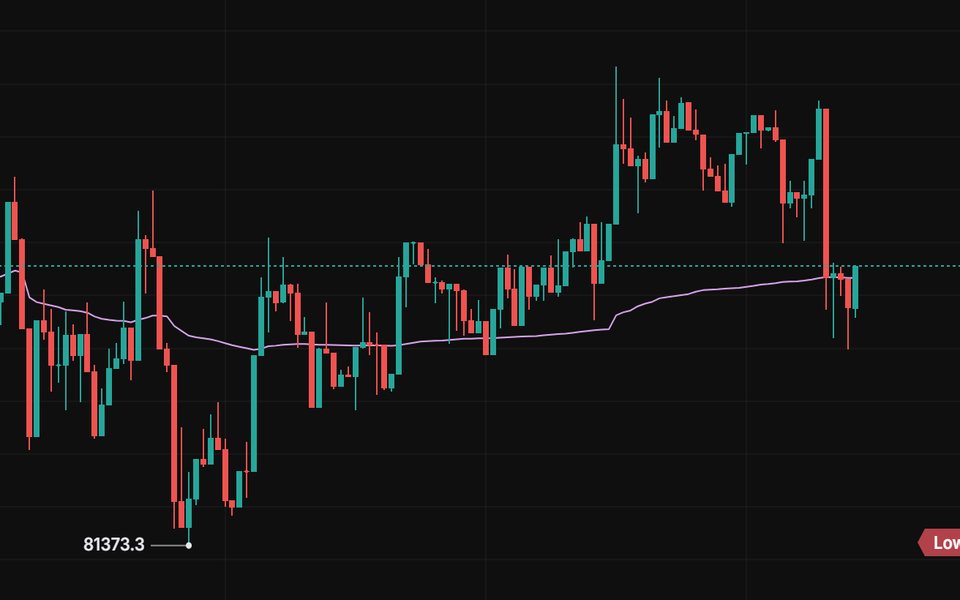
在轮动日,VWAP 几乎是平的,价格一次又一次地穿过它。远远拉到上方的会被卖回来,远远跌到下方的会被买回来。这种日子里,逆着偏离 VWAP 的走势做、目标定在回到 VWAP,是顺理成章的交易。
在趋势日,价格很早就离开 VWAP,并一直待在同一侧。VWAP 本身也开始倾斜。回调会靠近它,然后反弹,收盘不会穿过去。在这样的日子里逆势去做,就是被行情碾过去的方式,因为偏离只会越拉越大。
有几个线索能帮你分辨:
- 头几个小时价格穿过 VWAP 的次数。穿越很多次偏向轮动;一次都没有偏向趋势。
- 这条线的斜率。平的代表平衡,持续倾斜代表一方在主导。
- 回调的表现。碰到 VWAP 就反弹偏向趋势;直接切穿偏向轮动。
到了中午这些也都还不能确定,有些日子还会在消息出来后从一种类型切换成另一种。保持灵活。
Anchored VWAP
时段 VWAP 回答的是“今天谁在赢”。Anchored VWAP 回答的是“从某个特定时刻以来谁在赢”。在 Market Open 里有两种锚定方式:Anchored VWAP 画图工具(在 Volume-Based 画图工具下)从你点击的任意一根 K 线开始计算;Anchored VWAP 指标则添加从每个 UTC 日、周、月、季、年开盘开始的线,可选 ±σ 通道。
适合锚定的地方:
- 重要的摆动低点或高点。 锚定在开启一轮上涨的那个低点。只要价格守在这条线上方,从低点以来买入的人平均是赚钱的。
- 事件。 锚定在重大宏观数据发布那根 K 线上,或者对股票永续来说,锚定在财报反应那根 K 线上。比如 NVDA 永续在财报后从 175 跳空到 188。从那根 K 线开始的 Anchored VWAP 显示的是所有参与这波反应的人的平均成本。价格慢慢回落到它附近,就是在检验那些买家是否还有信心。
- 突破 K 线。 锚定在价格离开区间的地方。如果价格跌回这条线下方,突破交易者作为一个整体在亏钱,离场压力可能逐渐增大。
不要到处锚定。从真正重要的时刻画两三条线,好过从随便几根 K 线画十条。
坦白说说局限
VWAP 是一个平均值。它描述的是过去,对下一根 K 线一无所知。在流动性差的市场里,几笔大单就能把它拖来拖去。它也没法告诉你价格为什么在现在这个位置。把它和你已经信得过的价位结合起来,或者在同一段走势上画一个 Fixed Range Volume Profile,这样你既能看到平均值在哪里,也能看到成交量集中在哪里。
在 Market Open 上试试
- 打开 BTC 的 5 分钟图,添加 VWAP,数一数在 UTC 当天过半之前价格穿过它多少次。
- 选 Anchored VWAP 画图工具,点击最近一个重要的摆动低点。记下价格相对它的位置。
- 在 VWAP 上设一个交叉提醒,价格回到它时就会通知你。提醒只在 Market Open 一直在浏览器里打开时才会触发。
- 用 Bar Replay 回放过去几个交易时段,每次播放之前先判断它是轮动日还是趋势日。
教育内容,不构成投资建议。杠杆交易的亏损可能超过你的保证金。