Kết hợp chỉ báo: vì sao ba bộ lọc thắng một tín hiệu
Một tín hiệu đứng một mình thì báo quá nhiều và sai quá nhiều. Mỗi bộ lọc thêm vào sẽ loại đi một kiểu lệnh thua khác nhau. Bài này đi qua một nghiên cứu thật trên Market Open: một tín hiệu cấu trúc lỗ ở mọi thị trường được thử, cho tới khi ghép thêm hai bộ lọc lên trên nó.
 Himbit Academy
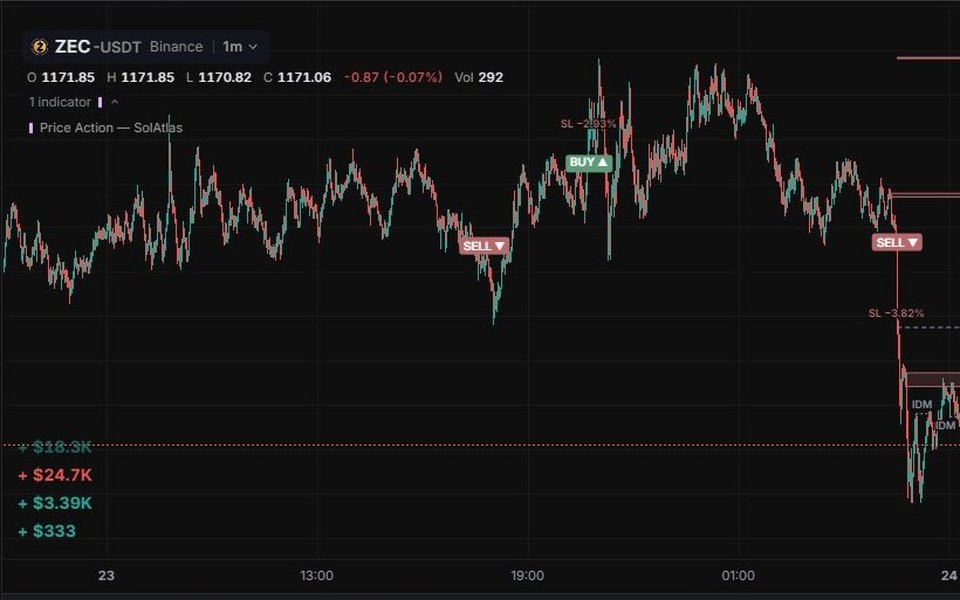
Một tín hiệu, đủ mọi kiểu sai
Lấy một tín hiệu cấu trúc đơn giản: mọi CHoCH mà chart SMC vẽ, vào lệnh trên khung 1 phút, cắt lỗ ở swing và chốt lời gấp đôi khoảng đó. Nghe hợp lý. Thực tế nó mắc ba kiểu sai cùng lúc:
- Nhiễu. Trên chart nhanh, cấu trúc lật qua lật lại liên tục. Rất nhiều lệnh bị tín hiệu ngược tiếp theo đóng lại trước khi kịp chạm cắt lỗ hay chốt lời.
- Đánh ngược xu hướng. Số tín hiệu ngược nhịp lớn cũng nhiều ngang số tín hiệu thuận, và đó là nhóm có xác suất tệ nhất.
- Phí. Khi lệnh thắng trung bình chỉ khoảng 1 % mà lệnh nào cũng trả phí lúc vào và lúc ra, một chiến lược gần hoà vốn trước phí sẽ lỗ rõ sau phí.
Không có một cài đặt nào sửa được cả ba, vì chúng có nguyên nhân khác nhau. Đó chính là lý do nên kết hợp công cụ: mỗi công cụ trả lời một câu hỏi khác nhau.
Bộ lọc 1: tín hiệu cấu trúc chặt hơn (IDM)
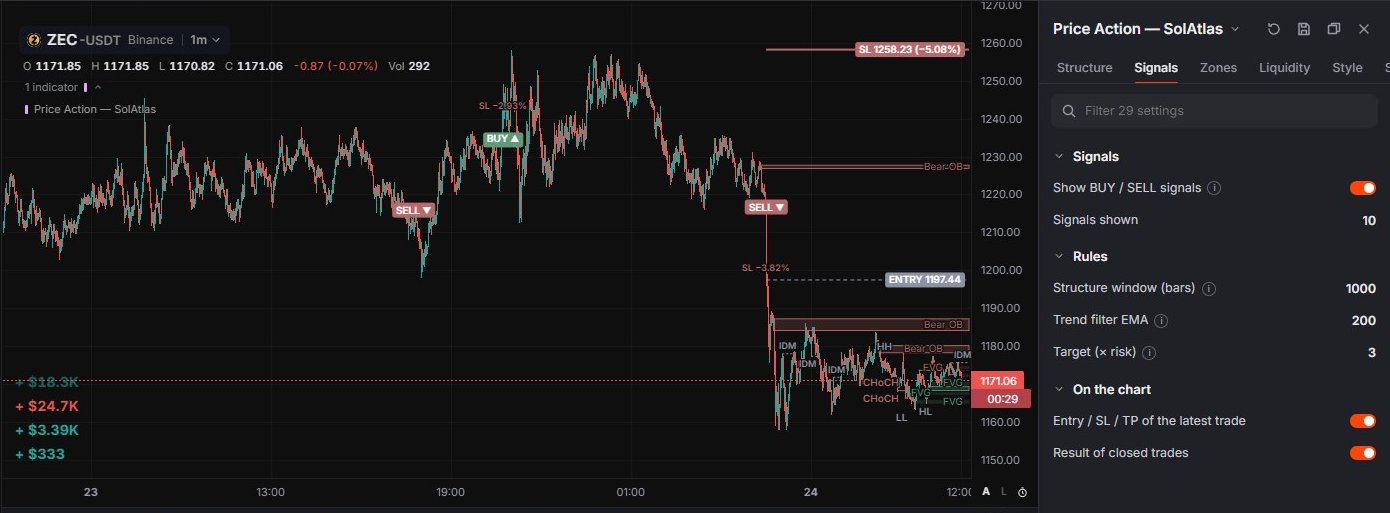
Bộ lọc đầu tiên hỏi: đây là đổi tính chất thật, hay chỉ là nhiễu? Price Action — SolAtlas có thể chỉ lấy CHoCH IDM, tức lần đổi tính chất trên một swing đã được xác nhận bằng cú quét inducement. Cách này bỏ đi phần lớn tín hiệu. Trên khung 1 phút, số lệnh giảm từ hàng trăm mỗi thị trường xuống khoảng một lệnh mỗi ngày, và những lệnh còn lại có điểm cắt lỗ rộng hơn, giữ hàng giờ thay vì vài phút.
Bộ lọc 2: đánh thuận xu hướng (EMA 200)
Bộ lọc thứ hai hỏi: nhịp lớn đang đi hướng nào? Chỉ BUY khi giá đóng trên EMA 200, chỉ SELL khi giá đóng dưới. Tín hiệu ngược xu hướng bị bỏ qua. Trong nghiên cứu, phần lớn lệnh IDM còn lại vốn đã nằm đúng phía EMA 200; thêm bộ lọc này chỉ loại nốt số ít còn lại.
Bộ lọc 3: để lệnh thắng trả cho lệnh thua (3 R)
Bộ lọc thứ ba hỏi: phần thưởng có đủ lớn không? Mục tiêu đặt ở 3 × rủi ro, tính từ giá đóng nến vào lệnh. Với ít lệnh hơn và điểm cắt lỗ rộng hơn, mỗi lần thắng đủ lớn để bù cho các lần thua và cho phí. Trong nghiên cứu, tỉ lệ thắng dưới 40 % là đủ, vì lệnh thắng trung bình lớn hơn nhiều so với lệnh thua trung bình.
Ghép lại, đây đúng là quy tắc mà Price Action — SolAtlas vẽ thành BUY ▲ / SELL ▼: CHoCH IDM, chỉ theo xu hướng EMA 200, cắt lỗ ở mức cấu trúc, chốt lời 3 × rủi ro, và CHoCH IDM ngược chiều sẽ đóng lệnh. Bot AI Indicator ở chế độ AI SMC IDM giao dịch đúng quy tắc này.
Nghiên cứu cho thấy gì
Nghiên cứu thử 288 biến thể trên khung 1, 5 và 15 phút, chọn ứng viên trên 10 ngày dữ liệu, rồi chỉ kiểm tra lại những ứng viên cuối cùng trên 30 ngày cũ hơn và 4 coin chưa từng dùng. Kết quả là tổng biến động giá của từng lệnh sau phí, chưa nhân đòn bẩy.
| Khung 1 phút, 30 ngày, 10 thị trường (ngoài mẫu) | Số lệnh | Tỉ lệ thắng | Ròng | Thị trường có lãi |
|---|---|---|---|---|
| Tín hiệu trơn (CHoCH Classic, mục tiêu 2 R, đảo lệnh mỗi tín hiệu) | 9.447 | 28,5 % | −901 % | 0/10 |
| Chỉ IDM, mục tiêu 2 R | 350 | 38,9 % | +15,7 % | 5/10 |
| IDM + EMA 200 + mục tiêu 3 R | 331 | 36,9 % | +58,9 % | 7/10 |
Hãy đọc bảng này như một bài học về bộ lọc, không phải lời hứa lợi nhuận. Mỗi lớp loại đi một nhóm lệnh thua: IDM cắt nhiễu và phần lớn phí, bộ lọc xu hướng cùng mục tiêu 3 R biến một lợi thế nhỏ thành lợi thế dùng được. Cùng ba bộ lọc đó không hiệu quả ở mọi nơi: trên khung 5 và 15 phút, không cấu hình nào đứng vững ở cả hai nửa dữ liệu, nên lợi thế ở đây chỉ riêng khung 1 phút.
Áp dụng cho altcoin, cổ phiếu Mỹ và vàng
Market Open cho phép đặt cùng quy tắc lên mọi thị trường có trên chart: perp altcoin trên Hyperliquid và Binance, perp cổ phiếu Mỹ như NVDA hay TSLA, và vàng. Nghiên cứu mới thử trên chín thị trường crypto và một perp cổ phiếu. Nó chưa thử vàng, và các thị trường có giờ giao dịch và độ biến động khác nhau có thể cư xử khác nhau. Trước khi dựa vào nó ở thị trường mới, hãy theo dõi tín hiệu trên thị trường đó bằng tài khoản demo vài tuần.
Vào lệnh theo rủi ro, không theo ký quỹ
Điểm cắt lỗ của IDM rộng và không đều, từ dưới 1 % tới hơn 10 %. Với ký quỹ và đòn bẩy cố định, một lệnh cắt lỗ rộng có thể mất nhiều hơn cả số ký quỹ. Nghiên cứu tính khối lượng mỗi lệnh sao cho mỗi lần dính cắt lỗ chỉ mất một phần cố định của tài khoản, ví dụ 1 %. Chuỗi thua dài nhất là 10 lệnh, nên dù chỉ rủi ro 1 % mỗi lệnh, tài khoản có lúc vẫn giảm khoảng 15 %. Lưu ý bot hiện dùng ký quỹ cố định cho mỗi lệnh, nên hãy để ký quỹ và đòn bẩy đủ nhỏ để cả điểm cắt lỗ rộng nhất vẫn là khoản lỗ bạn chấp nhận được.
Giới hạn thật
- Đã thử 288 biến thể. Thử nhiều như vậy thì sẽ có cái trông tốt chỉ nhờ may mắn. Kiểm tra ngoài mẫu giảm rủi ro này nhưng không loại bỏ được.
- Khoảng 390 lệnh trong chừng 40 ngày là mẫu vừa phải, chưa phải bằng chứng dài hạn.
- Trượt giá quan trọng: thêm 0,10 % trượt giá mỗi chiều, lợi thế co lại gần hoà vốn.
- Kết quả quá khứ không nói gì về lệnh tiếp theo. Kết hợp bộ lọc cải thiện xác suất ban đầu; nó không làm chiến lược trở nên an toàn.
Toàn bộ ghi chép nghiên cứu được công khai: chiến lược và các lần kiểm tra và backtest bot trên ZEC và PUMP.
Thử trên Market Open
- Mở một thị trường thanh khoản tốt (BTC, ETH, SOL hoặc ZEC) khung 1m và thêm Price Action — SolAtlas.
- Mở tab Tín hiệu, tạm đặt EMA lọc xu hướng về 0, rồi đếm xem có thêm bao nhiêu tín hiệu ngược xu hướng. Đặt lại 200.
- Theo năm tín hiệu BUY / SELL gần nhất tới nhãn kết quả, ghi lại bao nhiêu lệnh đóng ở TP, ở SL, hay do tín hiệu ngược.
- Thử điều tương tự trên một perp cổ phiếu hoặc vàng bằng tài khoản demo, so xem tín hiệu xuất hiện thường thế nào và điểm cắt lỗ rộng ra sao.
Nội dung mang tính giáo dục, không phải lời khuyên đầu tư. Giao dịch đòn bẩy có thể lỗ nhiều hơn số ký quỹ của bạn.