Turtle Soup:用默认设置怎么交易
突破交易者会把止损放在显眼的高点和低点之外,而市场清楚地知道它们在哪里。Turtle Soup 等价格冲过这些止损、失败、再掉头,然后顺着掉头去交易,止损和目标都已经画好。Linda Raschke 和 Larry Connors 早在 1995 年就发表了这个思路。在 Himbit Markets 里它是内置且免费的,还带一个自己的回测面板,会显示它付出的手续费。在 TradingView 上,这类工具通常意味着付费方案,或者仅限邀请的脚本。
 Himbit Academy
怎么读它
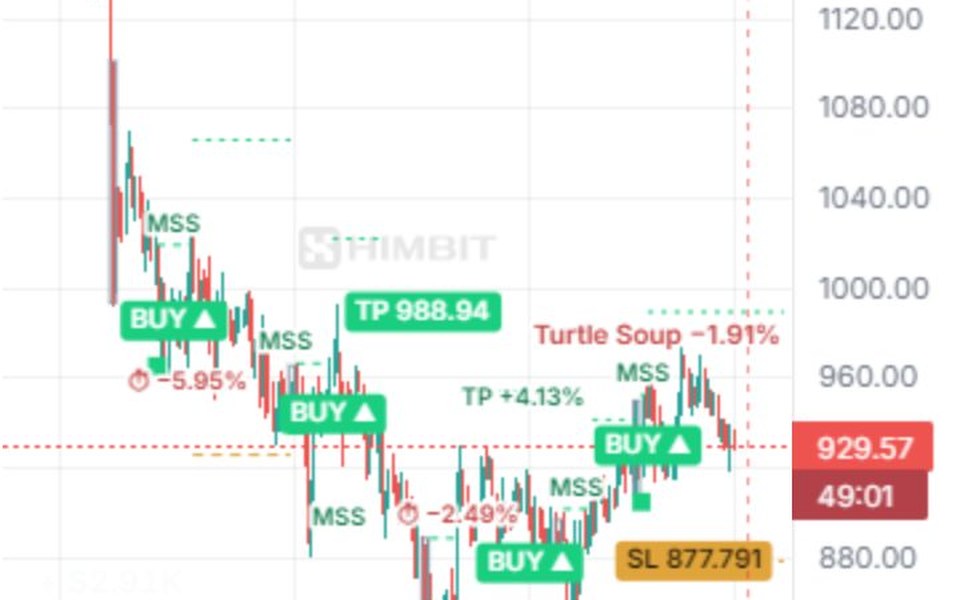
图表上的每笔交易都遵循同样的三步。
- 流动性扫荡。 一个灰色方框标出被扫的区间,一个小方块标出扫荡那根 K 线:影线越过区间的高点或低点(用时段规则时,还要收盘回到区间内)。
- 向相反方向的突破。 一条标着 MSS(经典规则)或 CHoCH(时段规则)的虚线,显示价格突破了与扫荡相反的近期波段。这次突破确认抓取失败了。
- BUY ▲ / SELL ▼。 卖方流动性抓取失败(低点被扫)之后出 BUY,买方流动性抓取失败之后出 SELL。琥珀色虚线是止损,彩色虚线是目标。未平仓的交易会给它们加标签,例如 SL 877.791 和 TP 988.94。
交易平仓后,它的结果会留在出场处的图表上:TP、SL、BE(在入场价止损)或 ⏱(到时平仓),每个都带涨跌 %。最后一根 K 线旁,Turtle Soup +x % 显示未平仓交易的 P&L,平仓后则显示 **最近一笔 Turtle Soup +x %**。悬停在任何标签上可看详情:入场、止损、目标,以及扣费后的结果。
角落里的表格
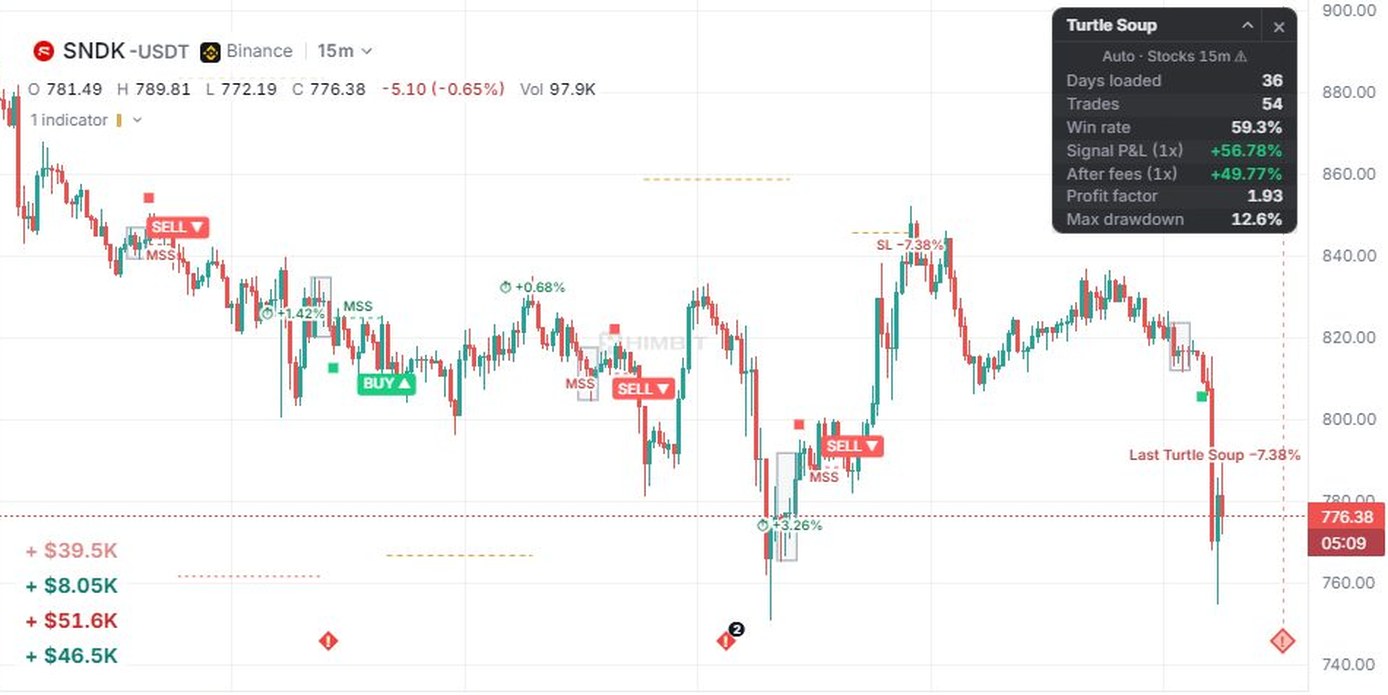
价格窗格右上角有一张标题为 Turtle Soup 的卡片。它的第一行说明正在运行哪一组设置,例如 自动 · 加密 1h ✓、自动 · 原油 5m ✓ 或 自动 · 股票 15m ⚠(你自己设置时显示 手动)。下面是图表上已加载历史的统计:已加载天数、交易、胜率、信号 P&L(1x)、扣费后(1x)、盈利因子 和 最大回撤。
▴ 会把卡片折叠成只剩标题行。× 会关闭它,并在角落留下一个小的 ▦ Turtle Soup 标签;点这个标签就能把卡片召回。卡片会在这台设备上记住自己的状态,在手机上默认折叠。
如果在你的市场和周期上 扣费后 是负数,请认真对待:指标是在告诉你,它的规则最近在那里没有赚钱。
默认设置:按市场和周期选好
按周期设置 默认开启。设置会按图表的周期 和市场类型 自动载入:
加密 市场使用在 ZEC 上调好的那一组。
股票和其他 TradFi 市场(Binance 的 TradFi 永续、CFD,以及 xyz:SNDK 这样的 Hyperliquid builder 市场)使用在 SNDK 上调好的那一组。
Binance 上的 BTC、黄金(XAUUSDT)和 原油(CLUSDT)有各自的一组设置;有这样的设置时,它优先于按市场类型选的那一组。
每一组都是在最近 30 天里搜索出来的,并在之前的 30 天里检验过。然后原封不动地在另外两段从未用于调参的 30 天窗口上各跑一次(21/08–19/09 和 21/07–21/08/2026)。✓ 表示两次都保持盈利,且每次至少有 20 笔交易;⚠ 表示没有。只有两个预设拿到了 ✓:加密 1h 和 原油 5m。对每个 ⚠ 预设的信号,请当作想法,而不是经过检验的优势。
图例用简短的形式显示同样的信息:已测试的预设显示 自动 · 1h,其他显示 自动 · 15m ⚠。
加密(在 ZEC 上调参)
| 周期 | 规则 | 设置 | 状态 |
|---|---|---|---|
| 1m | 滚动 36 根 K 线区间上的时段规则 | 波段 6 · 市价入场 · 目标 3 × 风险 · 无止损缓冲 · EMA 50 趋势过滤 · 扫荡至少 0.1 ATR · ATR 至少 0.15 % | ⚠ |
| 5m | Classic | 区间 15 分钟 · 突破 10 · 影线 · 止损 ATR(5) × 6.5 · 目标 1 × 风险 · 50 根内突破 · 扫荡至少 0.5 ATR · ATR 至少 0.15 % · 到 1 R 时止损移至入场价 · 120 根后平仓 | ⚠ |
| 15m | Classic | 区间 30 分钟 · 突破 3 · 收盘 · 止损 ATR(5) × 8 · 目标 10 × 风险 · 10 根内突破 · 仅限伦敦 + 纽约 · 扫荡至少 0.1 ATR · ATR 至少 0.2 % · 到 0.5 R 时止损移至入场价 · 120 根后平仓 | ⚠ |
| 30m | Classic | 区间 120 分钟 · 突破 5 · 影线 · 止损 ATR(5) × 10 · 目标 5 × 风险 · 50 根内突破 · 扫荡至少 0.25 ATR · ATR 至少 0.05 % · 到 1 R 时止损移至入场价 · 60 根后平仓 · 移动止损 3 × ATR(14) | ⚠ |
| 1h | Classic、自适应 | 区间 120 分钟 · 突破 10 · 影线 · 止损 ATR(5) × 1.15 · 目标 0.5 × 风险 · 10 根内突破 · ATR 至少 0.05 % · 到 1 R 时止损移至入场价 · 30 根后平仓 · 移动止损 3 × ATR(14) | ✓ |
股票 / TradFi(在 SNDK 上调参)
| 周期 | 规则 | 设置 | 状态 |
|---|---|---|---|
| 1m | Classic、自适应 | 区间 15 分钟 · 突破 14 · 收盘 · 止损 ATR(5) × 10 · 目标 0.7 × 风险 · 20 根内突破 · 仅限伦敦 · 扫荡至少 0.25 ATR · ATR 至少 0.1 % | ⚠ |
| 5m | Classic、自适应 | 区间 120 分钟 · 突破 3 · 收盘 · 止损 ATR(5) × 2 · 目标 1 × 风险 · 20 根内突破 · EMA 50 趋势过滤 · ATR 至少 0.2 % | ⚠ |
| 15m | Classic | 区间 60 分钟 · 突破 5 · 影线 · 止损 ATR(5) × 5.5 · 目标 2 × 风险 · 10 根内突破 · 仅限伦敦 + 纽约 · 扫荡至少 0.1 ATR · ATR 至少 0.1 % · 30 根后平仓 | ⚠ |
| 30m | Classic、自适应 | 区间 120 分钟 · 突破 5 · 影线 · 止损 ATR(5) × 4.5 · 目标 1.5 × 风险 · 20 根内突破 · 仅限伦敦 + 纽约 · ATR 至少 0.2 % · 10 根后平仓 · 移动止损 5 × ATR(14) | ⚠ |
| 1h | Classic | 区间 240 分钟 · 突破 3 · 影线 · 止损 ATR(5) × 2 · 目标 5 × 风险 · 不限突破时间 · 仅限伦敦 + 纽约 · 扫荡至少 0.1 ATR · ATR 至少 0.1 % · 到 0.5 R 时止损移至入场价 · 30 根后平仓 · 移动止损 2 × ATR(14) | ⚠ |
BTC、黄金和原油(Binance)
| 市场 | ✓ | ⚠ |
|---|---|---|
| BTC | 无 | 1m、5m、15m、1h(30m 使用加密那一组) |
| 原油(CLUSDT) | 5m | 1m、15m、30m、1h |
| 黄金(XAUUSDT) | 无 | 1m、5m、15m、30m(1h 使用股票那一组) |
BTC 15m 和原油 1m 通过了第一个未用于调参的窗口,但没通过第二个,所以带 ⚠。在两个未用于调参的窗口里,原油 5m 分别赚了 +3.0 %(43 笔交易)和 +0.4 %(47 笔交易):是正的,但很薄。
“区间”是被扫的最近若干分钟的高点和低点。“突破”是价格必须向相反方向突破的波段所含的 K 线根数。“自适应”会把方向转向最近一直在赚钱的那一边。其他任何周期都使用下面最接近的已研究周期(高于 1h 时用 1h 那组),并标上 ⚠,因为它从未在那里测试过。
两套规则
关闭 按周期设置,输入项就接管了。在 规则 下你可以选择:
- Classic:先扫一个滚动区间,再向相反方向突破近期波段,在下一根 K 线的开盘价入场。止损设在那个波段之外再加 ATR(5) 的若干倍,目标是风险的若干倍(或固定百分比)。
- 亚洲时段:在伦敦或纽约时段扫掉亚洲时段(00:00–08:00 UTC)的高点或低点,影线越过它并收盘回到区间内。纽约收盘前出现一次性质转变,限价单则在这段行情的第一个公允价值缺口等待,否则就等扫荡前的订单块。止损设在扫荡极值之外,目标是区间中线、另一侧、各一半,或风险的若干倍。
- 滚动区间:同样的时段规则,用在滚动区间上。
手动默认值是 Classic:区间 60 分钟、突破 10、影线、Classic 方向、止损 ATR(5) × 3.5、目标 0.9 × 风险,不限突破时间,也没有过滤。过滤 组还增加了信号时间(伦敦、纽约、美国时段 08:00–17:00 或 美国开盘 纽约时间 09:30–11:30)、扫荡深度、最小 ATR、到 x R 时止损移至入场价,以及趋势 EMA。
扣费后回测:哪些站得住
Binance 永续,手续费单边 0.045 % 加 0.02 % 滑点,1x,在下一根 K 线的开盘价入场,入场那根 K 线上不取目标,同一根 K 线同时触及两者时先算止损。未平仓的交易不计入。
一个预设只有在两个从未用于调参的 30 天窗口里都保持为正,并且每个窗口至少有 20 笔交易时,才会得到 ✓。目前有两个预设达标:加密 1h(以 ZEC 调参)和 原油 5m。
- ZEC 1h(✓): 在调参所用的 30 天里是 +44.2 %(19/10–18/11/2026,22 笔交易),在它之前的检验窗口里是 +3.7 %(19/09–19/10,25 笔交易)。在两个未动过的窗口里分别是 +49.1 %(21/08–19/09,26 笔交易)和 +0.2 %(21/07–21/08,22 笔交易)。最后这个几乎贴着零:✓ 靠的是很薄的余量。
- 原油 5m(✓): 在两个未动过的窗口里分别是 +3.0 %(43 笔交易)和 +0.4 %(47 笔交易)。是正的,但很薄。
- BTC 15m(⚠): 第一个未动过的窗口里是 +5.1 %(33 笔交易),但第二个窗口只有 11 笔交易,所以不算数。
- SNDK 那一组(⚠): 五个周期在第一个未动过的窗口里都是负的,从 −10.8 % 到 −50.8 %。这就是每个股票预设都带 ⚠ 的原因。
- 有些预设在调参所用的 30 天里赚了超过 70 %(SNDK 1m、ZEC 15m、ZEC 30m),到了其他窗口就回落了。调参得到的数字,是搜索所拟合的对象,不是可以期待的结果。
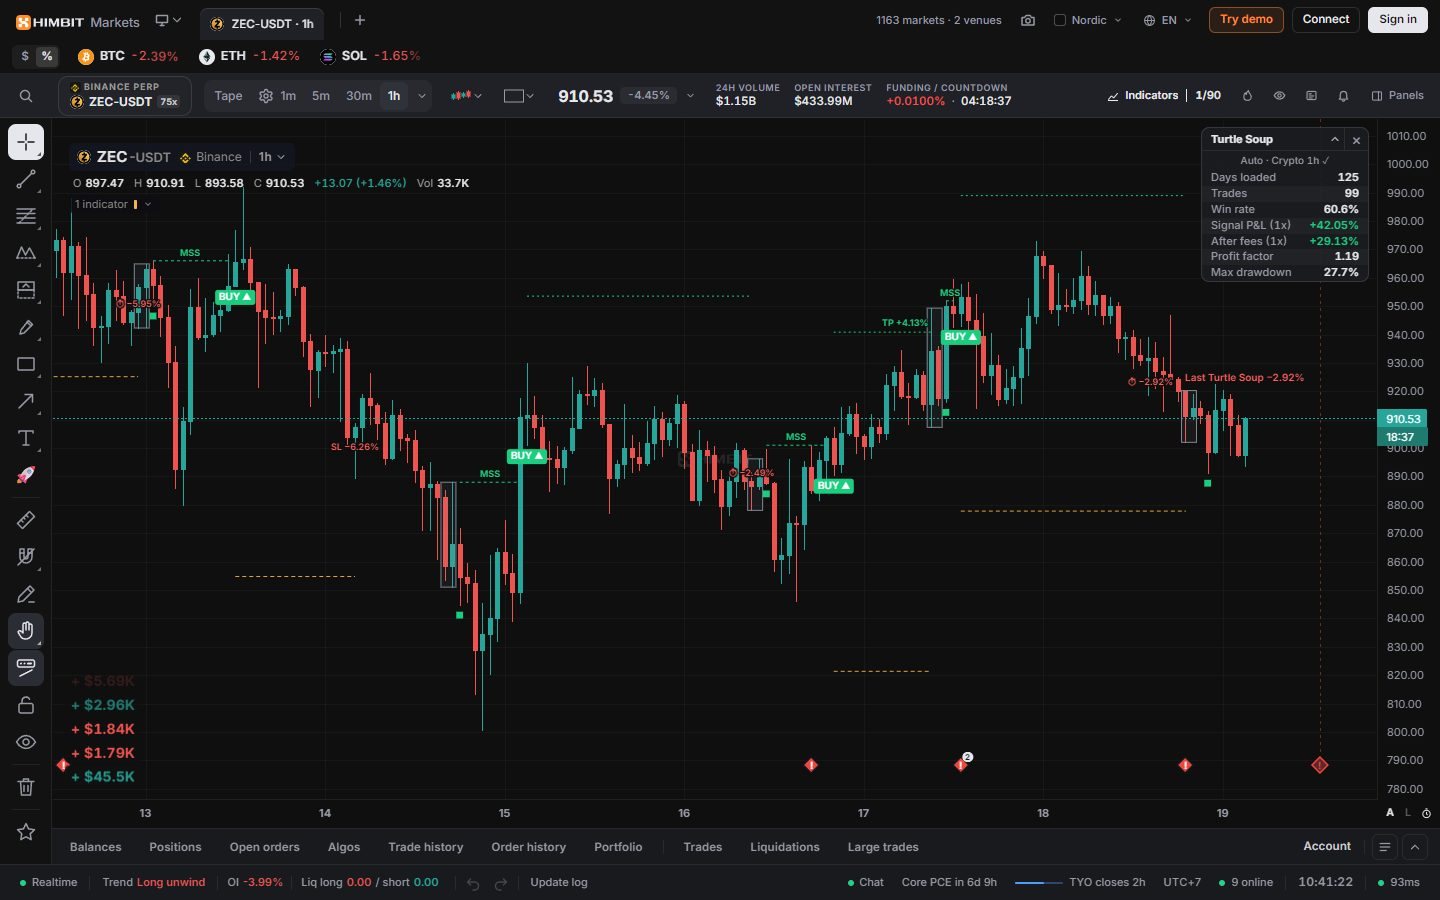
请注意同一组设置在两个不同月份里 +0.2 % 与 +49.1 % 之间的差距,以及更长的图表历史上 27.7 % 的回撤。这类策略出现这样的波动很正常,这才是诚实的画面。过去的结果不保证未来的结果。
回测面板
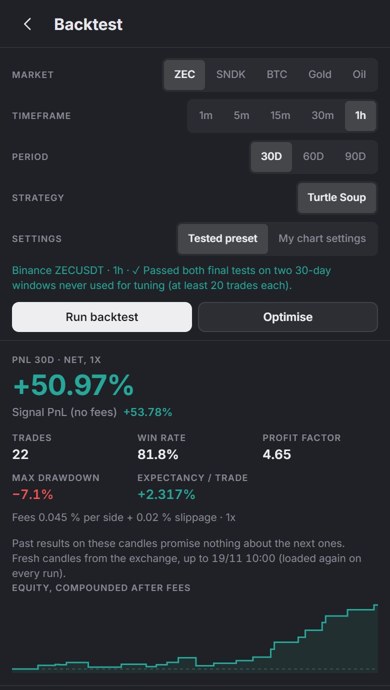
打开 Panels › Tools › 回测(手机上是 Panels 面板,在 Tools 下)。这是免费的,而且不会进行任何交易:它在后台 worker 里用真实 K 线重放策略,所以运行时图表仍然流畅。
- 选择 市场(快速选择 ZEC · SNDK · BTC · 黄金 · 原油,Binance 永续)、周期(1m、5m、15m、30m、1h)和 区间(30天、60天、90天)。
- 在 参数 下选择 已测试配置 或 我的图表参数。下面那一行会告诉你该预设的状态,例如 ✓ 通过了两个从未用于调参的30天窗口上的两次最终测试(每次至少20笔交易)。
- 点 运行回测。每次运行都会从交易所加载截至当前的最新 K 线,面板会写明截至何时。你会看到 PnL 30天 · 扣费后,1x,下面是 信号 PnL(未扣费),然后是 交易、胜率、盈利因子、最大回撤 和 期望值(每笔交易扣费后的平均结果),接着是手续费那一行、扣费后复利的净值曲线,以及带有时间、方向、入场、出场、结果和原因的交易列表。
- 点 优化,在该周期最近 30 天里搜索:6 轮内最多 5 000 组参数,每组至少 20 笔交易。排名靠前的每个结果会先显示 检验(之前 30 天),再显示 调参区间(最近 30 天),后者显示为灰淡。请先看检验那一列。 搜索从未见过那 30 天。调参得到的数字,是它所拟合的对象。
- 应用到图表 会把一个结果复制到 Turtle Soup 的输入项里,关闭 按周期设置,并打开该指标。它适用于你优化的那个周期。创建机器人 会打开机器人标签页并带上这个结果(见下文)。
面板里的数字会随新 K 线到来而变化,所以今天运行的结果不会和研究中的数字完全一致。
让机器人来交易
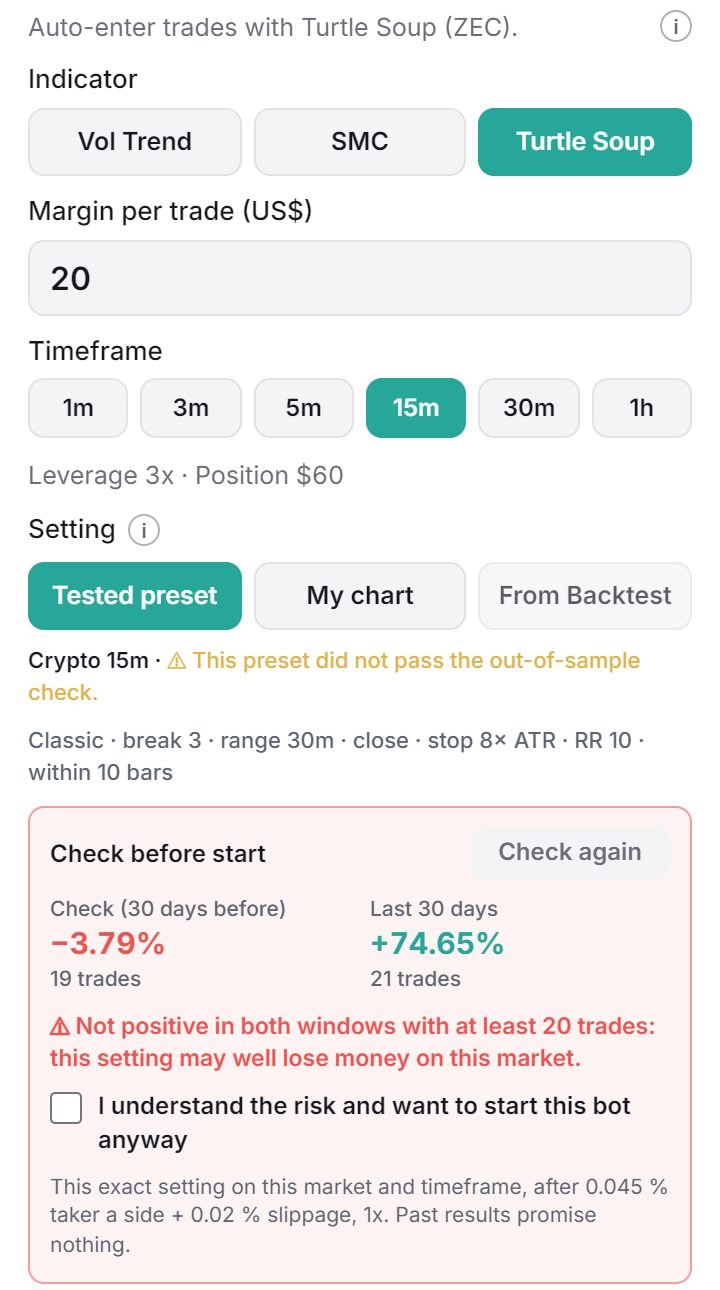
下单面板的 机器人 标签页里有一个 Turtle Soup 机器人,支持 Binance 和 Hyperliquid。每根 K 线收盘时,它按与图表和回测面板相同的规则运行:下一根开盘价下 Market 单,指标的止损和目标挂在交易所,一次只持有一笔交易,没有 Martingale。
- 在 指标 下选 Turtle Soup,再设 每笔保证金 (US$) 和 周期。
- 在 参数 下选 已测试配置、我的图表 或 来自 Backtest(你用 创建机器人 送过来的结果)。
- 启动前检验 会在最新 K 线上把这组设置重新跑一遍:检验(之前 30 天) 和 最近 30 天,已扣手续费。如果两者没有同时为正且各至少 20 笔交易,或者该预设是 ⚠,你就必须勾选 我了解风险,仍要启动此机器人。
- 杠杆默认 3x(1x 到 10x),单日亏损上限 (US$) 默认是保证金的一半。当天(UTC)亏损达到它时,机器人会自行暂停。
- 点 ⚡ 启动 AI Indicator。机器人不会自己启动,也从不自己重新调参:每隔一两周再运行一次 优化。
本课所有数字都是 1x。在 3x 下,每一笔盈利和每一笔亏损都放大三倍。
怎么交易它
- 从测试过的地方开始。 只有加密 1h 和原油 5m 带 ✓。其他地方,在信任信号前先看角落里的表格。
- 在收盘时接信号。 BUY 或 SELL 在 K 线收盘时确认,入场是下一根开盘价(用时段规则时则是限价单)。
- 使用它画出的止损。 绝不要把它往更远处移。预设带有“止损移至入场价”这一步时(加密 1h 是 1 R),止损会自己移到入场价。
- 让目标或时间来平仓。 有些预设在设定根数后平仓。那个 ⏱ 出场也是测试规则的一部分。
- 杠杆要低。 这里的每个数字都是 1x。10x 下连续被止损,会是一个完全不同的月份。
提醒
在图表上点右键(手机上长按),选择 Add alert on Turtle Soup。信号有 BUY 信号、SELL 信号、触及目标 和 触及止损。Turtle Soup 的提醒在应用内运行:请让 Himbit Markets 开着,并保持那个市场和周期的图表。见提醒。
坦白的说明
- 只用已收盘 K 线:信号在其 K 线收盘时出现,不会重绘。
- 只有加密 1h 和原油 5m 通过了两次最终测试,而且都在其中一个窗口里只是勉强通过。其他每个预设都是 ⚠。
- 角落里的表格统计的是图表上已加载的历史,和研究所用的窗口不是同一段。把它当作检查,而不是承诺。
- 手续费和滑点已计入 扣费后 和面板里,按 1x 计算。真实成交、资金费率和杠杆会改变结果。
- 做反向交易失败突破的策略,在突破是真的时候会亏损。请预期会有连续被止损的阶段。
- 回测描述的是被测试市场上的过去。过去的结果不构成任何承诺。
想进一步了解为什么显眼的高点和低点会吸引止损,见用 Mirage 交易流动性扫荡。
在 Himbit Markets 上试试
- 打开 ZEC 的 1h 图表。
- 从 Indicators › Price action 添加 Turtle Soup。
- 确认角落里的表格显示 自动 · 加密 1h ✓。往回翻,跟着几个 BUY / SELL 标签看到它们的结果。
- 打开 回测 面板,保持 ZEC、1h 和 已测试配置,点 运行回测。然后点 优化,把每个结果的 检验(之前 30 天) 和它调参得到的数字作比较。
打开图表,ZEC 1h,免费,无需注册。
Turtle Soup 策略:交易者常问的问题
Turtle Soup 交易策略是什么?
它逆着失败的突破去交易。价格冲过突破交易者放置止损的显眼高点或低点,这次移动失败,价格向相反方向突破。入场在那次突破之后,止损放在扫荡之外。Linda Raschke 和 Larry Connors 在 1995 年描述了它,Turtle Soup 指标会在图表上标出每一步。
Turtle Soup 策略的胜率是多少?
没有唯一的数字:它取决于市场、周期和设置。19/11/2026,在 ZEC 1h 上,图表角落的表格显示 125 天内 99 笔交易的胜率为 60.6 %,而回测面板在最近 30 天的 22 笔交易上显示 81.8 %。目标很小时,高胜率扣费后仍可能亏钱,所以还要看扣费后的结果和盈利因子。过去的结果不保证未来的结果。
有没有识别流动性扫荡的指标?
有。Turtle Soup 在 Himbit Markets 里是免费的。它会标出被扫的区间、向相反方向的突破、BUY / SELL,以及止损和目标,它的回测面板会显示扣费后的结果。Mirage Liquidity Sweep Pro 会标出容易发生扫荡的价位。
ICT 比 SMC 更好吗?
两者都不是单独更好。ICT 是一位交易者 Michael J. Huddleston 的教学。SMC(smart money concepts,聪明钱概念)是由它发展出来的更宽泛的名称,建立在同样的思路上:流动性、市场结构、订单块和公允价值缺口。重要的是一条你能写下来、并能在扣费后测试的规则。Turtle Soup 就是这样一条规则,回测面板会显示它的表现。
教育内容,不构成投资建议。杠杆交易的亏损可能超过你的保证金。