VWAP 與 Anchored VWAP 實戰
VWAP 是從某個起點開始、依成交量加權的所有人平均成交價,也是判斷一個交易時段由買方還是賣方主導最簡單的方法之一。
 Himbit Academy
VWAP 實際上在衡量什麼
每筆成交都有價格和數量。把兩者相乘,從交易時段開始一路加總,再除以總成交量,就是 VWAP。一筆 50 BTC 的成交對它的影響遠大於一筆 0.1 BTC 的成交,這正是重點:它反映的是真正的資金在哪裡換手,而不只是價格剛好跳到哪裡。
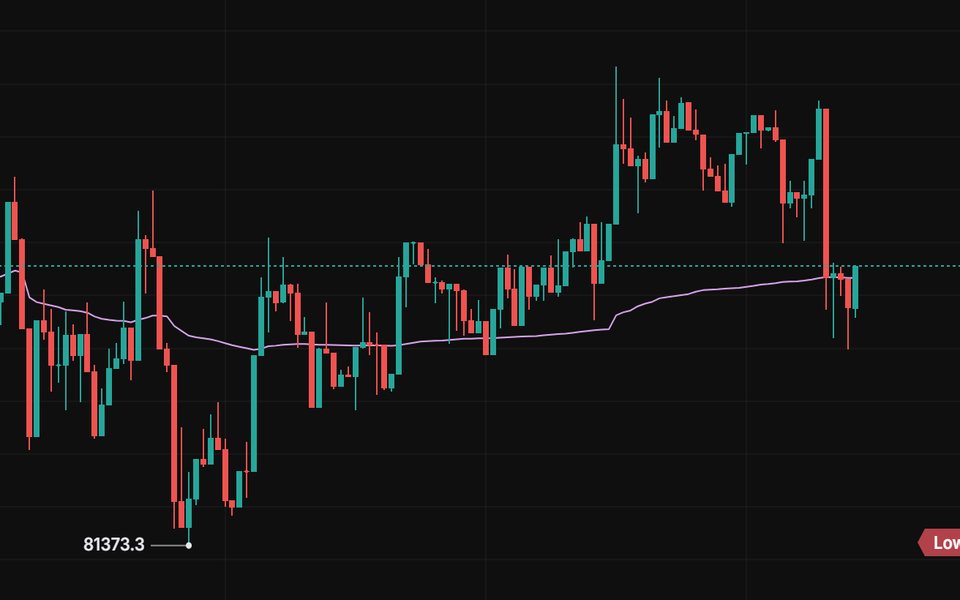
因為每個交易時段都會重置,VWAP 在一天開始時貼著價格,之後就落在價格後面。在 Market Open 中,VWAP 指標每天 00:00 UTC 重置,不論你的圖表顯示哪個時區。
把 VWAP 當成合理價值
一個好用的思考方式是:VWAP 是今天一般參與者不賺不賠的價格。如果 BTC 在 101,200 交易,而時段 VWAP 是 100,400,今天的一般買方是賺錢的,一般賣方則是套牢的。買方一直占上風。在 VWAP 下方則相反。
這就是價格常在它附近出現反應的原因。稍早買進的多單會守住它,因為跌破它就代表一般多單開始虧錢。空單則把反彈回 VWAP 當成以合理價值再賣一次的機會。兩邊都不一定會贏,但兩邊都在盯著它。
均值回歸日與趨勢日
同一條線在兩種日子的表現截然不同,第一件事就是判斷你今天處在哪一種。
在輪動日,VWAP 幾乎是平的,價格一次又一次穿過它。拉得離上方很遠的會被賣回來,跌得離下方很遠的會被買回來。這種日子,反向操作偏離 VWAP 的走勢、目標設在回到 VWAP,是很自然的交易。
在趨勢日,價格很早就離開 VWAP,並一直待在同一邊。VWAP 本身也開始傾斜。拉回會靠近它然後反彈,收盤不會穿過去。在這種日子逆勢操作,就是被行情輾過的方式,因為乖離只會越拉越大。
有幾個線索可以幫你分辨:
- 前幾個小時價格穿越 VWAP 的次數。穿越很多次偏向輪動;完全沒有偏向趨勢。
- 這條線的斜率。平的代表平衡,穩定傾斜代表某一方在主導。
- 拉回時的表現。碰到 VWAP 就彈開偏向趨勢;直接切過去偏向輪動。
到了中午,這些都還不一定能確定,有些日子還會在消息出來後從一種類型切換成另一種。保持彈性。
Anchored VWAP
時段 VWAP 回答的是「今天誰在贏」。Anchored VWAP 回答的是「從某個特定時間點以來誰在贏」。在 Market Open 中有兩種錨定方式:Anchored VWAP 繪圖工具(在 Volume-Based 繪圖工具底下)從你點選的任何一根 K 棒開始計算;Anchored VWAP 指標則加上從每個 UTC 日、週、月、季、年開盤開始的線,並可選擇加上 ±σ 通道。
適合錨定的位置:
- 重要的波段低點或高點。 錨定在啟動一波漲勢的那個低點。只要價格守在這條線上方,從低點以來買進的人平均是賺錢的。
- 事件。 錨定在重大總經數據公布的那根 K 棒,或者對股票永續合約來說,錨定在財報反應的那根 K 棒。例如 NVDA 永續合約在財報後從 175 跳空到 188。從那根 K 棒開始的 Anchored VWAP,顯示所有參與這波反應的人的平均成本。價格慢慢回到它附近,就是在測試那些買方是否還有信心。
- 突破 K 棒。 錨定在價格脫離區間的地方。如果價格跌回這條線下方,突破交易者整體是虧錢的,出場壓力可能逐漸增加。
不要到處錨定。從真正重要的時間點畫兩三條線,勝過從隨便幾根 K 棒畫十條。
老實說說限制
VWAP 是一個平均值。它描述的是過去,對下一根 K 棒一無所知。在流動性差的市場,幾筆大單就能把它拉來拉去。它也沒辦法告訴你價格為什麼在現在這個位置。把它和你已經信任的價位搭配使用,或在同一段走勢上畫一個 Fixed Range Volume Profile,這樣你既看得到平均值在哪,也看得到成交量集中在哪。
在 Market Open 上實際試試
- 打開 BTC 的 5 分 K,加上 VWAP,數一數在 UTC 當天過半之前價格穿越它幾次。
- 選擇 Anchored VWAP 繪圖工具,點選最近一個重要的波段低點。記下價格相對於它的位置。
- 在 VWAP 上設定交叉警示,價格回到它時就會通知你。警示只有在 Market Open 持續在瀏覽器中開啟時才會觸發。
- 用 Bar Replay 重播過去幾個交易時段,每次播放前先判斷它是輪動日還是趨勢日。
教育內容,不構成投資建議。槓桿交易的虧損可能超過你的保證金。