疊加指標:為何三個篩選條件勝過一個訊號
單靠一個訊號,觸發得太頻密,也錯得太頻密。每加一個篩選條件,就去掉一類不同的虧損交易。本課講解 Market Open 上的一個真實研究個案:一個結構訊號在所有測試過的市場都蝕錢,直至在它上面再疊加兩個篩選條件。
 Himbit Academy
一個訊號,各種錯誤
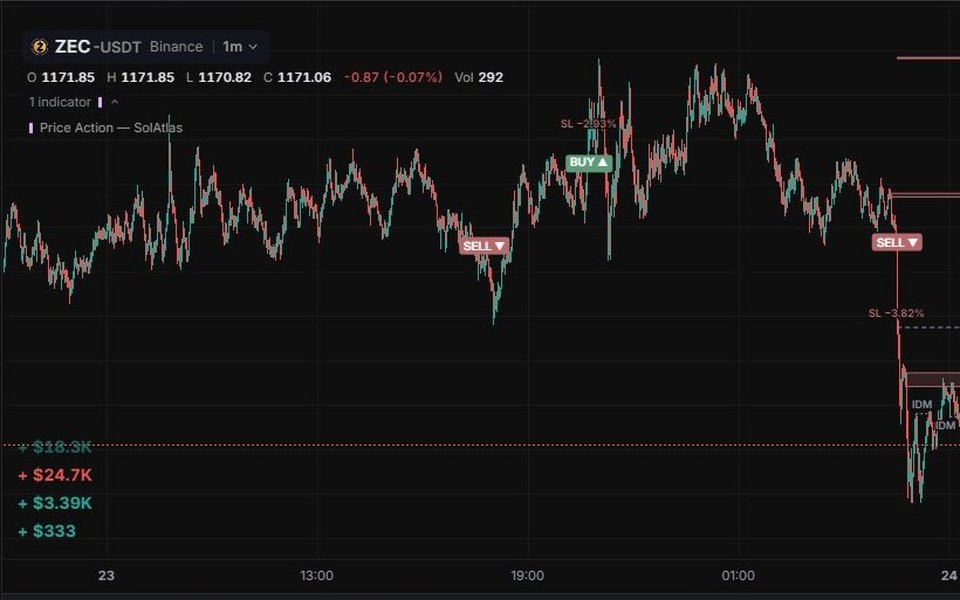
以一個簡單的結構訊號為例:SMC 圖表畫出的每一個 CHoCH,都在 1 分鐘圖上入市,止蝕放在擺動點,止賺目標設在這段距離的兩倍。聽起來很合理。實際上它同時犯了三種不同的錯誤:
- 雜訊。 在快速的圖表上,結構會來回翻轉。很多交易還遠未碰到止蝕或目標,就被下一個反向訊號平掉了。
- 逆趨勢交易。 逆着更大走勢的訊號幾乎和順着它的一樣多,而這些訊號的勝算最差。
- 手續費。 當平均賺幅只有 1% 左右,而每筆交易進出都要付手續費時,一個扣費前大致打和的策略,扣費後就會明顯變成負數。
沒有哪一個設定能同時解決這三點,因為它們的成因各不相同。這正是組合工具的全部理由:每個工具應該回答一個不同的問題。
篩選條件 1:更嚴格的結構訊號(IDM)
第一個篩選條件問的是:這是真正的性質轉變,還是只是雜訊? Price Action — SolAtlas 可以只採用 IDM CHoCH,即發生在一個已被誘導掃蕩確認的擺動點上的性質轉變。這樣會丟掉大部分訊號。在 1 分鐘圖上,訊號數量由每個市場幾百個降至大約每日一個,留下來的交易止蝕更闊,持倉時間是幾小時而不是幾分鐘。
篩選條件 2:順趨勢交易(EMA 200)
第二個篩選條件問的是:更大的走勢往哪個方向? 只有價格收在 EMA 200 上方時才做 BUY,只有收在下方時才做 SELL。逆趨勢的訊號直接略過。在研究中,留下來的 IDM 交易大多本來就在 EMA 200 正確的一邊;加上這個篩選條件,只是正式去掉了少數不在這一邊的交易。
篩選條件 3:讓賺錢的交易為蝕錢的交易埋單(3 R)
第三個篩選條件問的是:回報夠不夠大? 止賺目標設在 3 × 風險,由入市收市價起計。交易更少、止蝕更闊時,賺錢交易的利潤足以抵銷虧損和手續費。在研究中,低於 40% 的勝率已經足夠,因為平均賺幅遠大於平均虧損。
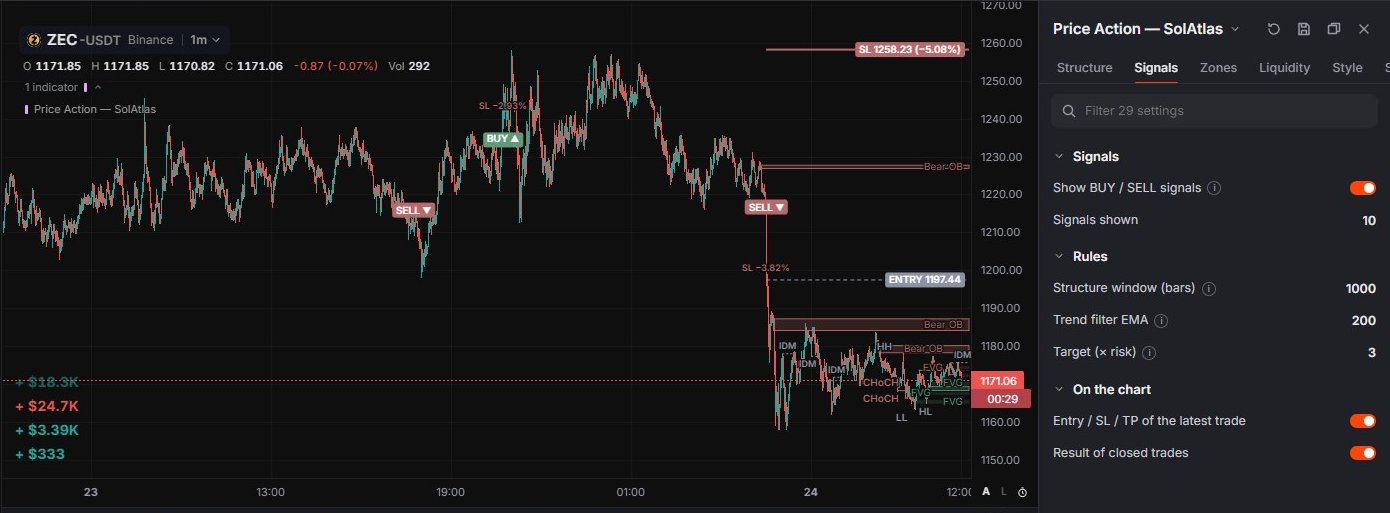
合起來,這正是 Price Action — SolAtlas 畫成 BUY ▲ / SELL ▼ 的那條規則:IDM CHoCH,只順着 EMA 200 的趨勢,止蝕放在結構價位,止賺目標為 3 × 風險,出現反向的 IDM CHoCH 就平倉。AI SMC IDM 模式下的 AI Indicator 機械人用的也是這條規則。
研究結果說明了甚麼
這項研究在 1、5、15 分鐘圖上測試了 288 種變體,用 10 日的數據挑出候選方案,然後只把入圍方案放到更早的 30 日和 4 隻從未用過的幣上重新測試。結果是每筆交易扣除手續費後、未計槓桿的價格變動總和。
| 1 分鐘圖,30 日,10 個市場(樣本外) | 交易數 | 勝率 | 淨回報 | 賺錢的市場 |
|---|---|---|---|---|
| 單純訊號(Classic CHoCH,目標 2 R,每個訊號都反手) | 9,447 | 28.5% | −901% | 0/10 |
| 只用 IDM,目標 2 R | 350 | 38.9% | +15.7% | 5/10 |
| IDM + EMA 200 + 目標 3 R | 331 | 36.9% | +58.9% | 7/10 |
請把這張表視為一課關於篩選條件的內容,而不是回報承諾。每一層都去掉了一組虧損交易:IDM 削走了雜訊和大部分手續費,趨勢篩選加上 3 R 目標,把一個細小的優勢變成可用的優勢。同樣的三個篩選條件並非處處有效:在 5 分鐘和 15 分鐘圖上,沒有任何方案能在數據的前後兩半都站得住,所以這裏的優勢只屬於 1 分鐘圖。
用在山寨幣、美股和黃金上
Market Open 讓你把同一條規則放到它圖表上的任何市場:Hyperliquid 和 Binance 上的山寨幣永續合約、NVDA 或 TSLA 這類美股永續合約,以及黃金。這項研究涵蓋了九個加密市場和一個股票永續合約。它沒有測試黃金,而交易時段和波幅不同的市場,表現也可能不同。在新市場上依賴它之前,先用模擬帳戶觀察那個市場的訊號幾個星期。
按風險決定倉位,而不是按保證金
IDM 的止蝕又闊又不平均,距離由不足 1% 到超過 10% 都有。在固定保證金和固定槓桿下,一次闊止蝕的虧損可能超過保證金本身。研究在計算每筆交易的倉位時,讓每次止蝕只虧掉帳戶的同一固定比例,例如 1%。最長的連續虧損是 10 筆,所以即使每筆只冒 1% 的風險,帳戶在最差時也回落了大約 15%。請注意,機械人目前每筆交易使用固定保證金,所以要把它的保證金和槓桿設得夠細,令最闊的止蝕仍是你能接受的虧損。
坦白講局限
- 一共試了 288 種變體。測試這麼多,總會有一些只是靠運氣看起來不錯。樣本外檢驗降低了這種風險,但不能消除它。
- 大約 40 日內約 390 筆交易,是中等規模的樣本,不是長期的證明。
- 滑價很關鍵:每個方向多加 0.10% 的滑價,優勢就縮小至大致保本。
- 過去的結果並不代表下一筆交易會怎樣。組合篩選條件能改善起點的勝算;它不會令策略變得安全。
完整的研究筆記是公開的:策略及其測試 和 機械人在 ZEC 和 PUMP 上的回測。
在 Market Open 試一試
- 打開一個流動性好的市場(BTC、ETH、SOL 或 ZEC)的 1m 圖,並加入 Price Action — SolAtlas。
- 打開它的 訊號 分頁,暫時把趨勢篩選 EMA 設為 0,數一數多出了多少逆趨勢訊號。然後改回 200。
- 跟蹤最近五個 BUY / SELL 直至它們的結果標籤,記下有多少筆在 TP 平倉、在 SL 平倉,或因反向訊號平倉。
- 用模擬帳戶在一個股票永續合約或黃金上做同樣的事,比較訊號出現的頻率和止蝕的闊度。
教育內容,並非投資建議。槓桿交易的虧損可能超過你的保證金。