ซ้อนอินดิเคเตอร์: ทำไมตัวกรองสามชั้นจึงดีกว่าสัญญาณเดียว
สัญญาณเดียวโดด ๆ เกิดบ่อยเกินไปและผิดบ่อยเกินไป ตัวกรองแต่ละชั้นที่เพิ่มเข้าไปจะตัดเทรดขาดทุนออกไปคนละแบบ บทเรียนนี้พาไปดูกรณีศึกษาจริงบน Market Open ที่สัญญาณโครงสร้างตัวหนึ่งขาดทุนในทุกตลาดที่ทดสอบ จนกระทั่งมีการซ้อนตัวกรองอีกสองชั้นไว้ด้านบน
 Himbit Academy
สัญญาณเดียว ผิดได้ทุกแบบ
ลองนึกถึงสัญญาณโครงสร้างแบบเรียบง่าย: ทุก CHoCH ที่กราฟ SMC วาด เข้าเทรดบนกราฟ 1 นาที วาง stop ไว้ที่ swing และตั้งเป้าที่สองเท่าของระยะนั้น ฟังดูสมเหตุสมผล แต่ในทางปฏิบัติ มันพลาดสามแบบพร้อมกัน:
- นอยส์ บนกราฟที่เร็ว โครงสร้างพลิกไปมาตลอด เทรดจำนวนมากถูกปิดด้วยสัญญาณตรงข้ามถัดไป ก่อนจะไปถึง stop หรือเป้าเสียอีก
- สวนเทรนด์ สัญญาณที่สวนการเคลื่อนไหวใหญ่มีจำนวนพอ ๆ กับสัญญาณที่ไปตามทาง และกลุ่มนี้มีโอกาสแย่ที่สุด
- ค่าธรรมเนียม เมื่อกำไรเฉลี่ยต่อไม้อยู่ราว 1% และทุกเทรดต้องจ่ายค่าธรรมเนียมทั้งขาเข้าและขาออก กลยุทธ์ที่ก่อนหักค่าธรรมเนียมแทบเท่าทุนจะกลายเป็นติดลบชัดเจนหลังหัก
ไม่มีการตั้งค่าใดเพียงตัวเดียวที่แก้ได้ทั้งสามข้อ เพราะแต่ละข้อมีสาเหตุต่างกัน นี่คือเหตุผลทั้งหมดของการใช้เครื่องมือร่วมกัน: เครื่องมือแต่ละตัวควรตอบคำถามคนละข้อ
ตัวกรองที่ 1: สัญญาณโครงสร้างที่เข้มงวดขึ้น (IDM)
ตัวกรองแรกถามว่า นี่คือการเปลี่ยนลักษณะจริง หรือแค่นอยส์? Price Action — SolAtlas เลือกรับได้เฉพาะ IDM CHoCH คือการเปลี่ยนลักษณะบน swing ที่ได้รับการยืนยันด้วยการกวาด inducement แล้ว วิธีนี้ทิ้งสัญญาณส่วนใหญ่ไป บนกราฟ 1 นาที จำนวนสัญญาณลดจากหลักร้อยต่อตลาดเหลือราววันละหนึ่งครั้ง และเทรดที่เหลือมี stop กว้างขึ้น ถือนานเป็นชั่วโมงแทนที่จะเป็นไม่กี่นาที
ตัวกรองที่ 2: เทรดตามเทรนด์ (EMA 200)
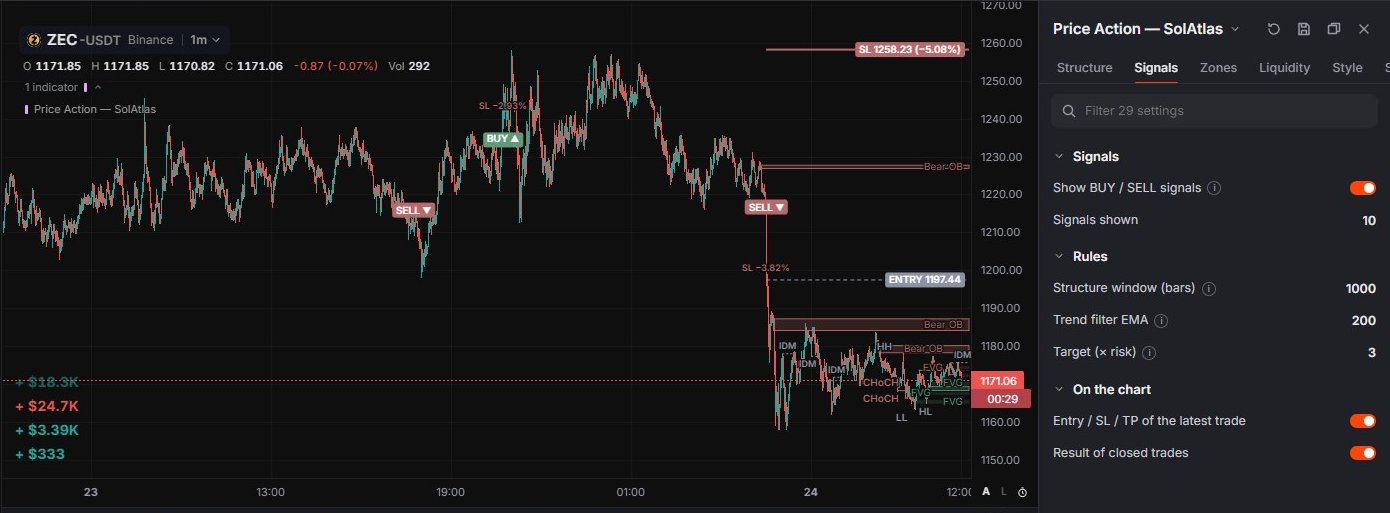
ตัวกรองที่สองถามว่า การเคลื่อนไหวใหญ่กำลังไปทางไหน? จะ BUY ก็ต่อเมื่อราคาปิดเหนือ EMA 200 และจะ SELL ก็ต่อเมื่อราคาปิดใต้ EMA 200 เท่านั้น สัญญาณที่สวนเทรนด์จะถูกข้ามไป ในงานวิจัยนี้ เทรด IDM ที่เหลืออยู่ส่วนใหญ่อยู่ฝั่งที่ถูกของ EMA 200 อยู่แล้ว การเพิ่มตัวกรองนี้จึงเป็นการตัดออกอย่างเป็นทางการเพียงไม่กี่เทรดที่อยู่ผิดฝั่ง
ตัวกรองที่ 3: ให้ไม้ที่ชนะจ่ายแทนไม้ที่แพ้ (3 R)
ตัวกรองที่สามถามว่า ผลตอบแทนใหญ่พอหรือไม่? เป้าตั้งไว้ที่ 3 × ความเสี่ยง โดยวัดจากราคาปิดของแท่งที่เข้า เมื่อเทรดน้อยลงและ stop กว้างขึ้น กำไรจากไม้ที่ชนะก็ใหญ่พอจะครอบคลุมทั้งไม้ที่แพ้และค่าธรรมเนียม ในงานวิจัยนี้ อัตราชนะต่ำกว่า 40% ก็เพียงพอ เพราะกำไรเฉลี่ยใหญ่กว่าขาดทุนเฉลี่ยมาก
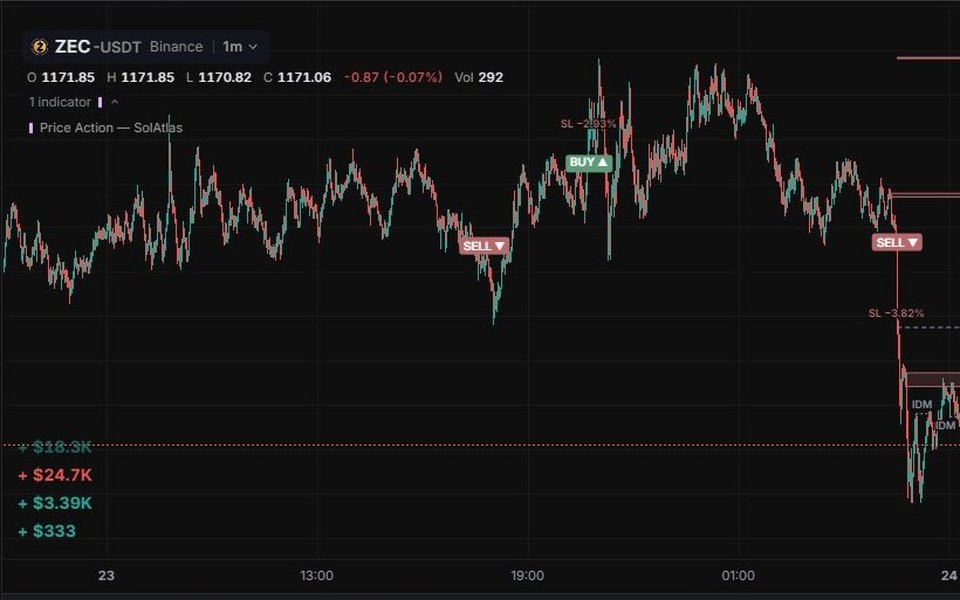
เมื่อรวมกัน นี่คือกฎเดียวกับที่ Price Action — SolAtlas วาดเป็น BUY ▲ / SELL ▼: IDM CHoCH เฉพาะที่ไปตามเทรนด์ของ EMA 200 วาง stop ที่ระดับโครงสร้าง เป้าที่ 3 × ความเสี่ยง และ IDM CHoCH ในทิศตรงข้ามจะปิดเทรด บอท AI Indicator ในโหมด AI SMC IDM เทรดตามกฎเดียวกันนี้
งานวิจัยแสดงให้เห็นอะไร
งานศึกษานี้ทดลอง 288 รูปแบบบนกราฟ 1, 5 และ 15 นาที คัดตัวเลือกจากข้อมูล 10 วัน แล้วนำเฉพาะตัวที่เข้ารอบสุดท้ายไปทดสอบซ้ำบนข้อมูล 30 วันที่เก่ากว่า และบน 4 เหรียญที่ไม่เคยใช้มาก่อน ผลลัพธ์คือผลรวมการเคลื่อนไหวของราคาในแต่ละเทรดหลังหักค่าธรรมเนียม ก่อนคิดเลเวอเรจ
| กราฟ 1 นาที, 30 วัน, 10 ตลาด (นอกตัวอย่าง) | จำนวนเทรด | อัตราชนะ | สุทธิ | ตลาดที่มีกำไร |
|---|---|---|---|---|
| สัญญาณพื้นฐาน (CHoCH แบบ Classic, เป้า 2 R, กลับฝั่งทุกสัญญาณ) | 9,447 | 28.5% | −901% | 0/10 |
| IDM อย่างเดียว, เป้า 2 R | 350 | 38.9% | +15.7% | 5/10 |
| IDM + EMA 200 + เป้า 3 R | 331 | 36.9% | +58.9% | 7/10 |
ให้อ่านตารางนี้เป็นบทเรียนเรื่องตัวกรอง ไม่ใช่คำสัญญาเรื่องผลตอบแทน แต่ละชั้นตัดเทรดขาดทุนออกไปกลุ่มหนึ่ง: IDM ตัดนอยส์และค่าธรรมเนียมส่วนใหญ่ ส่วนตัวกรองเทรนด์กับเป้า 3 R เปลี่ยนความได้เปรียบเล็ก ๆ ให้เป็นความได้เปรียบที่ใช้งานได้ ตัวกรองสามชั้นเดียวกันนี้ไม่ได้ได้ผลทุกที่: บนกราฟ 5 และ 15 นาที ไม่มีรูปแบบใดยืนได้ทั้งสองครึ่งของข้อมูล ความได้เปรียบในที่นี้จึงเป็นของกราฟ 1 นาทีโดยเฉพาะ
นำไปใช้กับ altcoin หุ้นสหรัฐฯ และทองคำ
Market Open ให้คุณวางกฎเดียวกันบนตลาดใดก็ได้ที่มีกราฟ: perp ของ altcoin บน Hyperliquid และ Binance, perp หุ้นสหรัฐฯ เช่น NVDA หรือ TSLA และทองคำ งานวิจัยนี้ครอบคลุมตลาดคริปโตเก้าตลาดและ perp หุ้นหนึ่งตัว ยังไม่ได้ทดสอบทองคำ และตลาดที่มีเวลาซื้อขายและความผันผวนต่างกันอาจมีพฤติกรรมต่างกัน ก่อนจะพึ่งกฎนี้ในตลาดใหม่ ให้เฝ้าดูสัญญาณในตลาดนั้นด้วยบัญชีเดโมสักสองสามสัปดาห์
กำหนดขนาดตามความเสี่ยง ไม่ใช่ตามมาร์จิ้น
stop ของ IDM กว้างและไม่สม่ำเสมอ ระยะมีตั้งแต่ไม่ถึง 1% ไปจนถึงมากกว่า 10% หากใช้มาร์จิ้นคงที่และเลเวอเรจคงที่ stop กว้าง ๆ ครั้งเดียวอาจเสียมากกว่ามาร์จิ้นเสียอีก งานวิจัยกำหนดขนาดแต่ละเทรดให้การโดน stop แต่ละครั้งเสียเป็นสัดส่วนคงที่เท่ากันของบัญชี เช่น 1% ช่วงแพ้ติดกันที่ยาวที่สุดคือ 10 เทรด ดังนั้นแม้เสี่ยงเพียง 1% ต่อเทรด บัญชีก็ยังลดลงราว 15% ในจุดที่แย่ที่สุด โปรดทราบว่าตอนนี้บอทใช้มาร์จิ้นคงที่ต่อเทรด จึงควรตั้งมาร์จิ้นและเลเวอเรจให้เล็กพอที่ stop ที่กว้างที่สุดก็ยังเป็นการขาดทุนที่คุณยอมรับได้
ข้อจำกัดตามจริง
- มีการทดลองถึง 288 รูปแบบ เมื่อทดสอบมากขนาดนั้น ย่อมมีบางรูปแบบที่ดูดีเพราะโชคช่วย การตรวจสอบนอกตัวอย่างช่วยลดความเสี่ยงนี้ แต่ไม่ได้ทำให้หมดไป
- ราว 390 เทรดในเวลาประมาณ 40 วันเป็นกลุ่มตัวอย่างขนาดปานกลาง ไม่ใช่ข้อพิสูจน์ระยะยาว
- สลิปเพจมีผล: เมื่อเพิ่มสลิปเพจ 0.10% ในแต่ละขา ความได้เปรียบก็หดลงจนเกือบเท่าทุน
- ผลในอดีตไม่ได้บอกอะไรเกี่ยวกับเทรดถัดไป การใช้ตัวกรองร่วมกันช่วยให้โอกาสตั้งต้นดีขึ้น แต่ไม่ได้ทำให้กลยุทธ์ปลอดภัย
บันทึกงานวิจัยฉบับเต็มเปิดเป็นสาธารณะ: กลยุทธ์และการทดสอบ และ ผล backtest ของบอทบน ZEC และ PUMP
ลองบน Market Open
- เปิดตลาดที่มีสภาพคล่องดี (BTC, ETH, SOL หรือ ZEC) บนกราฟ 1m แล้วเพิ่ม Price Action — SolAtlas
- เปิดแท็บ สัญญาณ ตั้ง EMA กรองเทรนด์เป็น 0 ชั่วคราว แล้วนับว่ามีสัญญาณสวนเทรนด์เพิ่มขึ้นมากี่ตัว จากนั้นตั้งกลับเป็น 200
- ติดตาม BUY / SELL ห้าครั้งล่าสุดไปจนถึงป้ายผลลัพธ์ และจดว่ามีกี่ไม้ที่ปิดที่ TP ที่ SL หรือปิดเพราะสัญญาณตรงข้าม
- ลองแบบเดียวกันกับ perp หุ้นหรือทองคำในบัญชีเดโม แล้วเปรียบเทียบว่าสัญญาณเกิดบ่อยแค่ไหนและ stop กว้างเพียงใด
เนื้อหาเพื่อการศึกษา ไม่ใช่คำแนะนำการลงทุน การเทรดด้วยเลเวอเรจอาจขาดทุนมากกว่ามาร์จิ้นของคุณ