VWAP และ Anchored VWAP ในการใช้งานจริง
VWAP คือราคาเฉลี่ยที่ทุกคนจ่ายไปนับจากจุดเริ่มต้นหนึ่ง ถ่วงน้ำหนักด้วยปริมาณที่เทรด และเป็นหนึ่งในวิธีที่ง่ายที่สุดในการดูว่าฝั่งซื้อหรือฝั่งขายคุมเซสชันอยู่
 Himbit Academy
VWAP วัดอะไรจริง ๆ
ทุกการเทรดมีราคาและขนาด เอาสองอย่างคูณกัน รวมทั้งหมดตั้งแต่ต้นเซสชัน แล้วหารด้วยวอลุ่มรวม นั่นคือ VWAP การเทรด 50 BTC ขยับมันได้มากกว่าการเทรด 0.1 BTC หลายเท่า และนั่นคือประเด็นทั้งหมด มันสะท้อนว่าเงินจริงเปลี่ยนมือที่ไหน ไม่ใช่แค่ราคาบังเอิญกระดิกไปตรงไหน
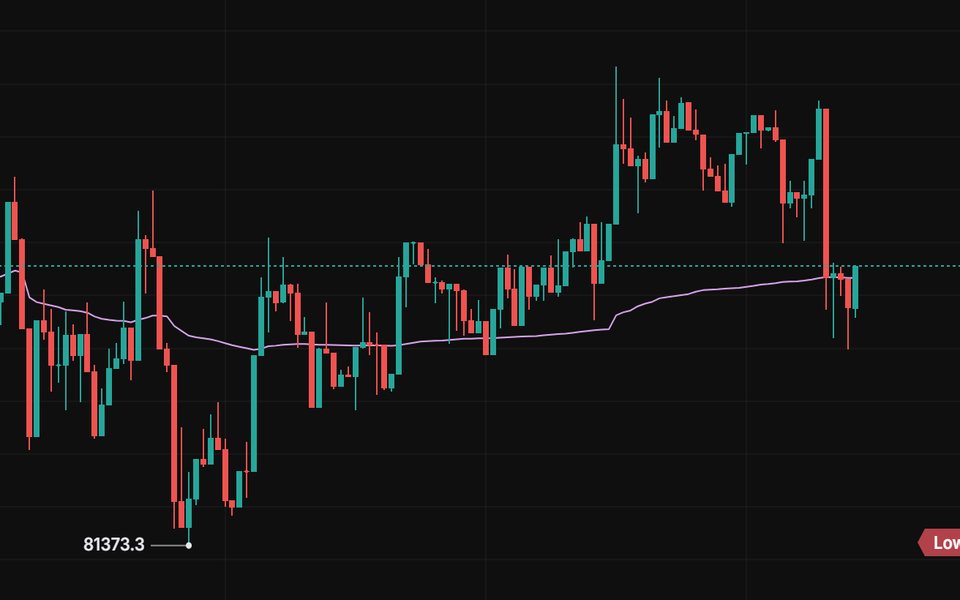
เพราะรีเซ็ตทุกเซสชัน VWAP จึงเริ่มวันโดยอยู่ติดราคา แล้วค่อย ๆ ตามหลัง ใน Market Open อินดิเคเตอร์ VWAP รีเซ็ตทุกวันเวลา 00:00 UTC ไม่ว่ากราฟของคุณจะแสดงเขตเวลาไหน
VWAP ในฐานะมูลค่ายุติธรรม
ภาพในหัวที่มีประโยชน์คือ VWAP คือราคาที่ผู้เล่นโดยเฉลี่ยวันนี้เสมอตัว ถ้า BTC อยู่ที่ 101,200 และ VWAP ของเซสชันอยู่ที่ 100,400 คนซื้อโดยเฉลี่ยวันนี้กำไร ส่วนคนขายโดยเฉลี่ยติดลบ ฝั่งซื้อกำลังชนะ ถ้าต่ำกว่า VWAP ก็กลับกัน
นี่คือเหตุผลที่ราคามักมีปฏิกิริยาแถว ๆ นั้น Long ที่ซื้อไว้ก่อนจะป้องกันมัน เพราะถ้าราคาหลุดลงไป Long โดยเฉลี่ยจะติดลบ Short มองการเด้งกลับมาหามันเป็นโอกาสที่สองที่จะขายที่มูลค่ายุติธรรม ไม่มีฝ่ายไหนรับประกันว่าจะชนะ แต่ทั้งสองฝ่ายจับตาอยู่
วันไซด์เวย์และวันเทรนด์
เส้นเดียวกันทำตัวต่างกันมากในวันสองแบบ และงานแรกคือดูให้ออกว่าคุณอยู่ในวันแบบไหน
ในวันไซด์เวย์ VWAP เกือบแบน และราคาตัดผ่านมันไปมาหลายรอบ ช่วงที่ยืดขึ้นไปไกลจะโดนขายกลับมาหามัน ช่วงที่ร่วงลงไปลึกจะโดนซื้อกลับขึ้นมา วันแบบนั้นการสวนการวิ่งที่ห่างจาก VWAP และตั้งเป้าให้ราคากลับมาหามันคือเทรดที่เป็นธรรมชาติ
ในวันเทรนด์ ราคาออกจาก VWAP ตั้งแต่เช้าแล้วอยู่ฝั่งเดียวตลอด VWAP เองเริ่มเอียง การย่อตัวเข้ามาใกล้มันแล้วเด้งกลับโดยไม่ปิดทะลุ การสวนเทรนด์ในวันแบบนี้คือวิธีที่คนโดนเหยียบ เพราะราคาที่ยืดไปแล้วก็ยิ่งยืดต่อ
เบาะแสไม่กี่อย่างช่วยแยกได้:
- จำนวนครั้งที่ราคาตัด VWAP ในไม่กี่ชั่วโมงแรก ตัดหลายครั้งเอียงไปทางไซด์เวย์ ไม่ตัดเลยเอียงไปทางเทรนด์
- ความชันของเส้น แบนคือสมดุล ชันสม่ำเสมอคือฝั่งเดียวคุมเกม
- พฤติกรรมของการย่อ เด้งออกจาก VWAP พอดีเอียงไปทางเทรนด์ เฉือนผ่านไปเอียงไปทางไซด์เวย์
ถึงเที่ยงวันก็ยังไม่มีข้อไหนแน่นอน และบางวันก็เปลี่ยนจากแบบหนึ่งเป็นอีกแบบหลังมีข่าว ยืดหยุ่นไว้
Anchored VWAP
VWAP ของเซสชันตอบคำถาม "วันนี้ใครชนะ" Anchored VWAP ตอบคำถาม "ตั้งแต่ช่วงเวลานี้ใครชนะ" ใน Market Open คุณยึดจุดเริ่มได้สองวิธี เครื่องมือวาด Anchored VWAP (อยู่ใน Volume-Based drawings) เริ่มคำนวณจากแท่งไหนก็ได้ที่คุณคลิก และอินดิเคเตอร์ Anchored VWAP เพิ่มเส้นที่เริ่มจากการเปิด Daily, Weekly, Monthly, Quarterly หรือ Yearly ตามเวลา UTC พร้อมแถบ ±σ ที่เลือกเปิดได้
จุดที่ควรยึด:
- swing low หรือ swing high สำคัญ ยึดที่โลว์ที่เริ่มขาขึ้น ตราบใดที่ราคายังอยู่เหนือเส้นนั้น คนที่ซื้อตั้งแต่โลว์โดยเฉลี่ยยังกำไร
- เหตุการณ์ ยึดที่แท่งของข่าวมหภาคใหญ่ หรือสำหรับ perp หุ้นก็ยึดที่ปฏิกิริยาหลังประกาศงบ สมมติ NVDA perp กระโดดจาก 175 ไป 188 หลังงบออก Anchored VWAP จากแท่งนั้นแสดงต้นทุนเฉลี่ยของทุกคนที่เทรดในช่วงปฏิกิริยา การค่อย ๆ ไหลกลับมาหาเส้นคือการทดสอบว่าคนซื้อพวกนั้นยังเชื่ออยู่หรือไม่
- แท่งเบรกเอาต์ ยึดตรงที่ราคาหลุดออกจากกรอบ ถ้าราคากลับลงมาต่ำกว่าเส้นนั้น เทรดเดอร์เบรกเอาต์โดยรวมกำลังขาดทุน และแรงกดดันให้ออกอาจก่อตัว
อย่ายึดไปทั่ว สองสามเส้นจากช่วงเวลาที่สำคัญจริง ๆ ดีกว่าสิบเส้นจากแท่งสุ่ม ๆ
ข้อจำกัดตามจริง
VWAP คือค่าเฉลี่ย มันอธิบายอดีตและไม่รู้อะไรเลยเกี่ยวกับแท่งถัดไป ในตลาดที่บาง ออเดอร์ใหญ่ไม่กี่ตัวลากมันไปมาได้ มันยังไม่บอกด้วยว่าทำไมราคาถึงอยู่ตรงนั้น ใช้มันคู่กับระดับที่คุณเชื่อถืออยู่แล้ว หรือกับ Fixed Range Volume Profile ที่วาดบนการเคลื่อนไหวเดียวกัน เพื่อให้เห็นทั้งว่าวอลุ่มกองอยู่ตรงไหนและค่าเฉลี่ยอยู่ตรงไหน
ลองบน Market Open
- เปิด BTC ไทม์เฟรม 5m เพิ่ม VWAP แล้วนับว่าราคาตัดผ่านมันกี่ครั้งก่อนกลางวันตามเวลา UTC
- เลือกเครื่องมือวาด Anchored VWAP แล้วคลิกที่ swing low สำคัญล่าสุด ดูว่าราคาอยู่ตรงไหนเมื่อเทียบกับเส้นนั้น
- ตั้งการแจ้งเตือนแบบตัดผ่านบน VWAP เพื่อให้ระบบบอกเมื่อราคากลับมาหามัน การแจ้งเตือนจะทำงานเฉพาะตอนที่ Market Open ยังเปิดอยู่ในเบราว์เซอร์ของคุณ
- ใช้ Bar Replay กับเซสชันเก่า ๆ สักไม่กี่เซสชัน แล้วติดป้ายแต่ละอันว่าไซด์เวย์หรือเทรนด์ก่อนจะกดเล่น
เนื้อหาเพื่อการศึกษา ไม่ใช่คำแนะนำการลงทุน การเทรดด้วยเลเวอเรจอาจขาดทุนมากกว่ามาร์จิ้นของคุณ