Combiner les indicateurs : pourquoi trois filtres valent mieux qu'un signal
Un signal seul se déclenche trop souvent et se trompe trop souvent. Chaque filtre ajouté élimine un type différent de trade perdant. Cette leçon parcourt un vrai cas de recherche sur Market Open, où un signal de structure perdait de l'argent sur tous les marchés testés jusqu'à ce que deux autres filtres viennent s'y ajouter.
 Himbit Academy
Un signal, tous les types d'erreurs
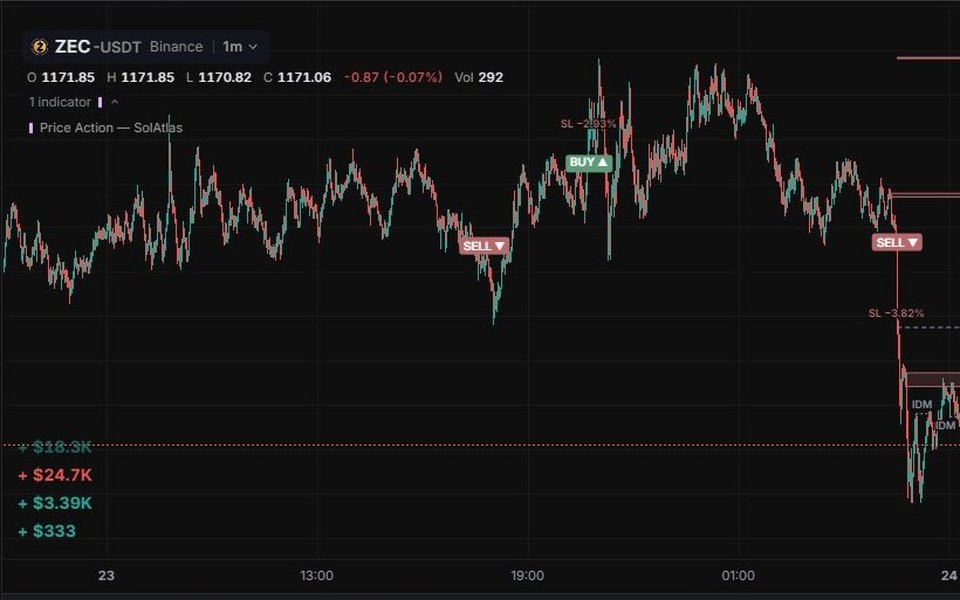
Prenez un signal de structure simple : chaque CHoCH que dessine le graphique SMC, pris sur le graphique 1 minute, avec le stop au swing et un objectif à deux fois cette distance. Cela paraît raisonnable. En pratique, il commet trois erreurs différentes à la fois :
- Le bruit. Sur un graphique rapide, la structure bascule sans cesse d'un côté à l'autre. Beaucoup de trades sont clôturés par le signal inverse suivant bien avant d'atteindre le stop ou l'objectif.
- Aller contre la tendance. À peu près autant de signaux vont contre le mouvement de fond que dans son sens, et ce sont ceux qui ont les pires probabilités.
- Les frais. Quand le gain moyen tourne autour de 1 % et que chaque trade paie des frais à l'entrée et à la sortie, une stratégie à peu près à l'équilibre avant frais devient nettement négative après frais.
Aucun réglage unique ne corrige les trois, parce qu'ils ont des causes différentes. C'est tout l'argument pour combiner les outils : chacun doit répondre à une question différente.
Filtre 1 : un signal de structure plus strict (IDM)
Le premier filtre demande : est-ce un vrai changement de caractère, ou juste du bruit ? Price Action — SolAtlas peut ne prendre qu'un CHoCH d'IDM, c'est-à-dire un changement de caractère sur un swing confirmé par un balayage d'inducement. Cela écarte la plupart des signaux. Sur le graphique 1 minute, le nombre passe de plusieurs centaines par marché à environ un par jour, et les trades restants ont des stops plus larges et sont tenus pendant des heures plutôt que des minutes.
Filtre 2 : trader dans le sens de la tendance (EMA 200)
Le deuxième filtre demande : dans quel sens va le mouvement de fond ? Un BUY n'est pris que si le prix clôture au-dessus de l'EMA 200, un SELL que s'il clôture en dessous. Un signal contre la tendance est ignoré. Dans la recherche, la plupart des trades IDM restants étaient déjà du bon côté de l'EMA 200 ; le filtre a formellement retiré les quelques-uns qui ne l'étaient pas.
Filtre 3 : faire payer les perdants par les gagnants (3 R)
Le troisième filtre demande : le gain potentiel est-il assez grand ? L'objectif est fixé à 3 × le risque, mesuré depuis la clôture d'entrée. Avec moins de trades et des stops plus larges, les gains sont assez grands pour couvrir les pertes et les frais. Dans la recherche, un taux de réussite inférieur à 40 % suffisait, parce que le gain moyen était bien plus grand que la perte moyenne.
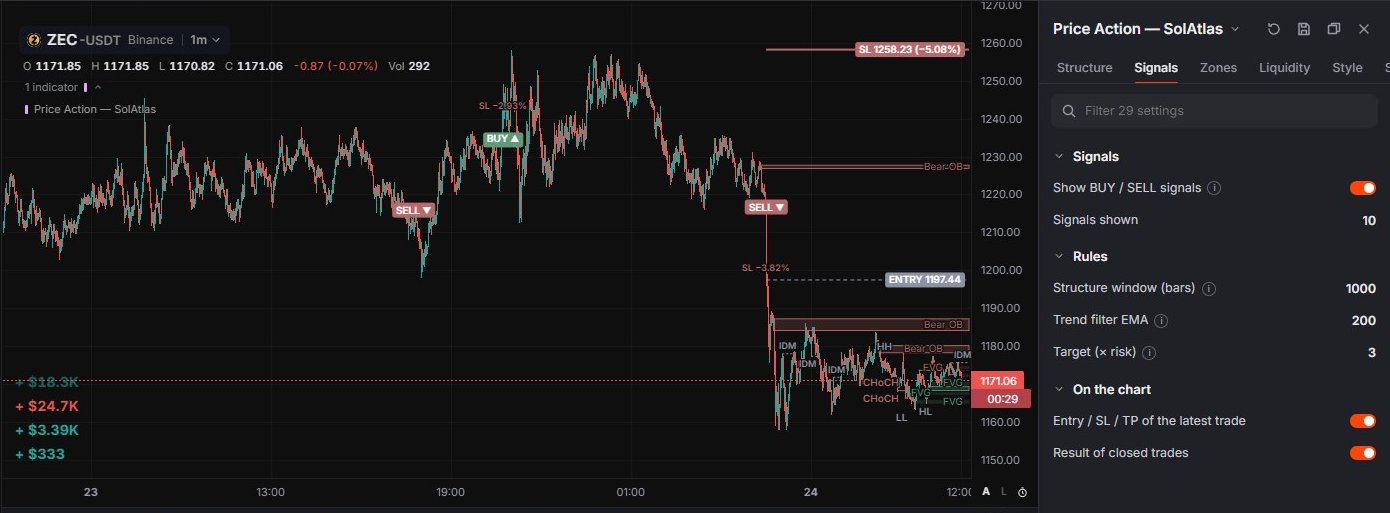
Mis bout à bout, c'est exactement la règle que Price Action — SolAtlas dessine sous forme de BUY ▲ / SELL ▼ : un CHoCH d'IDM, uniquement dans le sens de la tendance de l'EMA 200, le stop au niveau de structure, l'objectif à 3 × le risque, et un CHoCH d'IDM inverse clôt le trade. Le bot AI Indicator en mode AI SMC IDM trade la même règle.
Ce que la recherche a montré
L'étude a testé 288 variantes sur des graphiques 1, 5 et 15 minutes, a choisi des candidats sur 10 jours de données, puis n'a retesté que les finalistes sur 30 jours plus anciens et sur 4 coins qu'elle n'avait jamais vus. Les résultats correspondent à la somme du mouvement de prix de chaque trade, après frais et avant effet de levier.
| Graphique 1 minute, 30 jours, 10 marchés (hors échantillon) | Trades | Taux de réussite | Net | Marchés en gain |
|---|---|---|---|---|
| Signal simple (CHoCH Classic, objectif 2 R, retournement à chaque signal) | 9 447 | 28,5 % | −901 % | 0 sur 10 |
| IDM seul, objectif 2 R | 350 | 38,9 % | +15,7 % | 5 sur 10 |
| IDM + EMA 200 + objectif 3 R | 331 | 36,9 % | +58,9 % | 7 sur 10 |
Lisez ce tableau comme une leçon sur les filtres, pas comme une promesse de rendement. Chaque couche a retiré un groupe de trades perdants : IDM a coupé le bruit et la plus grande partie des frais, le filtre de tendance et l'objectif à 3 R ont transformé un petit avantage en avantage exploitable. Les trois mêmes filtres n'ont pas fonctionné partout : sur les graphiques 5 et 15 minutes, rien n'a tenu sur les deux moitiés des données, donc l'avantage décrit ici est propre au graphique 1 minute.
L'appliquer aux altcoins, aux actions américaines et à l'or
Market Open vous permet d'appliquer la même règle à n'importe quel marché qu'il affiche : perps d'altcoins sur Hyperliquid et Binance, perps d'actions américaines comme NVDA ou TSLA, et l'or. La recherche a couvert neuf marchés crypto et un perp d'action. Elle n'a pas testé l'or, et des marchés avec d'autres horaires et une autre volatilité peuvent se comporter différemment. Avant de vous y fier sur un nouveau marché, observez les signaux de ce marché en compte démo pendant quelques semaines.
Dimensionner selon le risque, pas selon la marge
Les stops IDM sont larges et irréguliers, de moins de 1 % à plus de 10 % de distance. Avec une marge fixe et un levier fixe, un seul stop large peut coûter plus que la marge elle-même. La recherche a dimensionné chaque trade pour qu'un stop touché coûte toujours la même part fixe du compte, par exemple 1 %. La plus longue série de pertes a été de 10 trades, si bien que même à 1 % par trade, le compte a perdu environ 15 % au pire moment. Notez qu'aujourd'hui le bot utilise une marge fixe par trade : gardez donc sa marge et son levier assez bas pour que même le stop le plus large reste une perte que vous acceptez.
Limites honnêtes
- 288 variantes ont été testées. Quand on en teste autant, certaines paraissent bonnes par chance. Le contrôle hors échantillon réduit ce risque mais ne le supprime pas.
- Environ 390 trades sur à peu près 40 jours constituent un échantillon modeste, pas une preuve à long terme.
- Le slippage compte : avec 0,10 % de slippage supplémentaire dans chaque sens, l'avantage s'est réduit à peu près au break-even.
- Les résultats passés ne disent rien du prochain trade. Combiner des filtres améliore les probabilités de départ ; cela ne rend pas une stratégie sûre.
Les notes complètes de la recherche sont publiques : la stratégie et ses tests et le backtest du bot sur ZEC et PUMP.
À essayer sur Market Open
- Ouvrez un marché liquide (BTC, ETH, SOL ou ZEC) sur le graphique 1m et ajoutez Price Action — SolAtlas.
- Ouvrez son onglet Signaux, mettez un instant l'EMA du filtre de tendance à 0 et comptez combien de signaux supplémentaires apparaissent contre la tendance. Remettez-la à 200.
- Suivez les cinq derniers BUY / SELL jusqu'à leur étiquette de résultat et notez combien ont clôturé au TP, au SL ou sur un signal inverse.
- Faites la même chose sur un perp d'action ou sur l'or en compte démo, et comparez la fréquence des signaux et la largeur des stops.
Contenu pédagogique, pas un conseil en investissement. Le trading avec effet de levier peut vous faire perdre plus que votre marge.