インジケーターを重ねる:3 つのフィルターが 1 つのシグナルに勝る理由
シグナル 1 つだけでは、出る回数が多すぎ、外れる回数も多すぎます。フィルターを 1 つ加えるごとに、別の種類の負けトレードが取り除かれます。このレッスンでは、Market Open での実際の調査事例をたどります。ある構造シグナルは、テストしたすべての市場で損失を出していましたが、上にさらに 2 つのフィルターを重ねたところで状況が変わりました。
 Himbit Academy
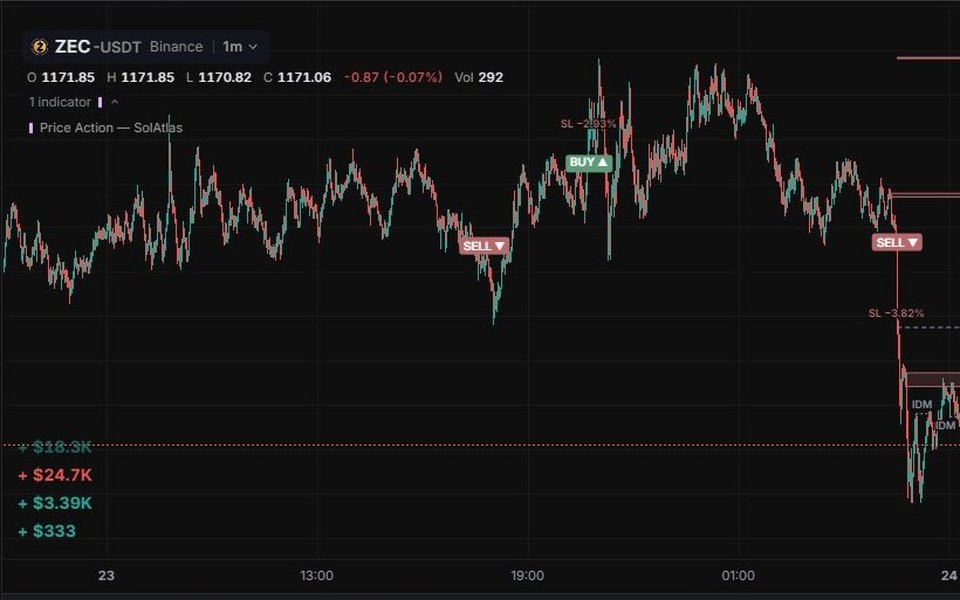
1 つのシグナル、あらゆる種類のミス
単純な構造シグナルを考えます。SMC チャートが描くすべての CHoCH を 1 分足で取り、ストップはスイングに、ターゲットはその距離の 2 倍に置きます。もっともらしく聞こえます。実際には、3 種類の異なるミスを同時に犯します。
- ノイズ。 速いチャートでは、構造が行ったり来たりします。多くのトレードが、ストップにもターゲットにも届くずっと前に、次の反対シグナルで決済されてしまいます。
- トレンドへの逆行。 大きな流れに逆らうシグナルは、流れに沿うシグナルとほぼ同じ数だけ出ます。そして、それらが最も分の悪いシグナルです。
- 手数料。 平均の勝ちが 1% 程度で、すべてのトレードがエントリーと決済のたびに手数料を払うと、手数料前でほぼトントンの戦略は、手数料後にははっきりマイナスになります。
3 つの原因はそれぞれ違うので、1 つの設定ですべてを直すことはできません。ツールを組み合わせる理由はまさにそこにあります。それぞれのツールが別の問いに答えるべきなのです。
フィルター 1:より厳しい構造シグナル(IDM)
1 つ目のフィルターが問うのは、これは本物のキャラクター転換か、それとも単なるノイズか です。Price Action — SolAtlas は IDM の CHoCH だけを取ることができます。これは、インデュースメントのスイープで確認されたスイングでのキャラクター転換です。これでシグナルの大半が捨てられます。1 分足では、件数が市場ごとに数百件からおよそ 1 日 1 件まで減り、残ったトレードはストップが広く、数分ではなく数時間保有されます。
フィルター 2:トレンド方向に取引する(EMA 200)
2 つ目のフィルターが問うのは、大きな流れはどちらに向かっているか です。BUY は価格が EMA 200 より上で引けたときだけ、SELL は下で引けたときだけ取ります。トレンドに逆らうシグナルは見送ります。調査では、残った IDM トレードの大半はもともと EMA 200 の正しい側にありました。このフィルターは、そうでなかった少数を形式的に取り除いただけです。
フィルター 3:勝ちトレードで負けトレードを賄う(3 R)
3 つ目のフィルターが問うのは、リワードは十分に大きいか です。ターゲットは、エントリー足の終値から測ってリスクの 3 × に置きます。トレード数が減り、ストップが広くなると、勝ちは負けと手数料を賄えるだけの大きさになります。調査では、勝率が 40% 未満でも十分でした。平均の勝ちが平均の負けよりずっと大きかったからです。
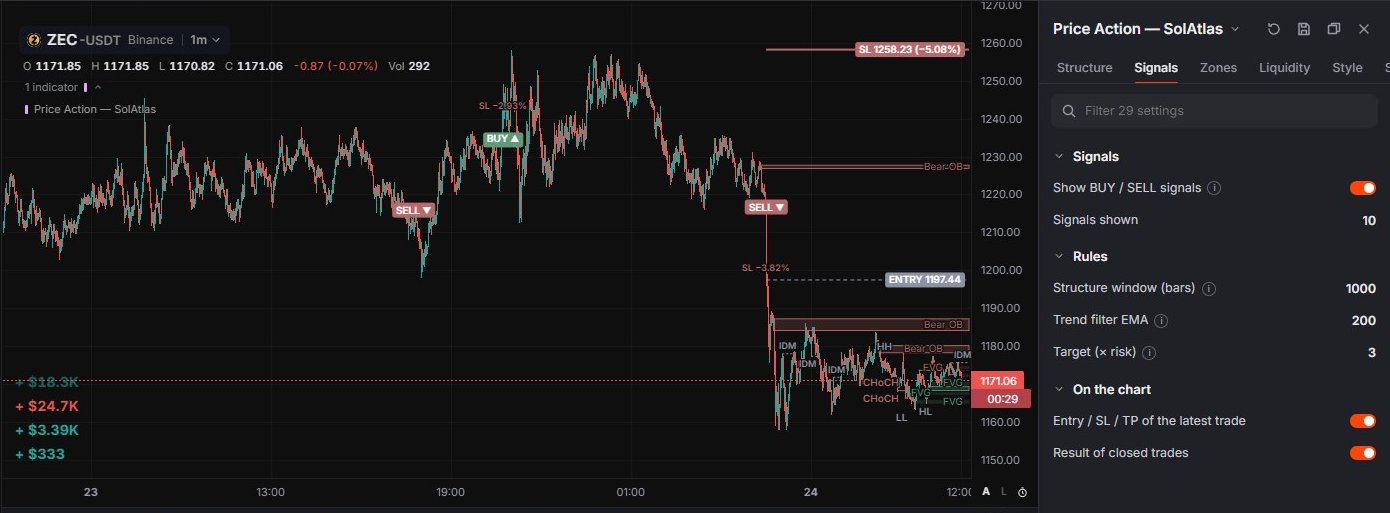
まとめると、これはまさに Price Action — SolAtlas が BUY ▲ / SELL ▼ として描くルールです。IDM の CHoCH を、EMA 200 のトレンド方向だけで取り、ストップは構造水準、ターゲットはリスクの 3 ×、反対方向の IDM の CHoCH でトレードを決済します。AI SMC の IDM モードの AI Indicator ボットも、同じルールで取引します。
調査でわかったこと
この調査では、1 分足・5 分足・15 分足で 288 通りのバリエーションを試し、10 日分のデータで候補を選んだうえで、最終候補だけをそれより前の 30 日分と、一度も使っていない 4 つのコインで再テストしました。結果は、各トレードの値動きを手数料控除後、レバレッジ前で合計したものです。
| 1 分足、30 日、10 市場(アウトオブサンプル) | トレード数 | 勝率 | 純損益 | 利益が出た市場 |
|---|---|---|---|---|
| 素のシグナル(Classic の CHoCH、ターゲット 2 R、シグナルごとにドテン) | 9,447 | 28.5% | −901% | 0/10 |
| IDM のみ、ターゲット 2 R | 350 | 38.9% | +15.7% | 5/10 |
| IDM + EMA 200 + ターゲット 3 R | 331 | 36.9% | +58.9% | 7/10 |
この表は、リターンの約束ではなく、フィルターについての教材として読んでください。各層が負けトレードの一群を取り除きました。IDM はノイズと手数料の大半を削り、トレンドフィルターと 3 R のターゲットが、小さな優位性を使える優位性に変えました。同じ 3 つのフィルターがどこでも機能したわけではありません。5 分足と 15 分足では、データの前半と後半の両方で通用したものは 1 つもなく、ここでの優位性は 1 分足に限ったものです。
アルトコイン、米国株、ゴールドへの応用
Market Open では、チャートに表示できるどの市場にも同じルールを載せられます。Hyperliquid と Binance のアルトコイン perp、NVDA や TSLA などの米国株 perp、そしてゴールドです。調査の対象は 9 つの暗号資産市場と 1 つの株式 perp でした。ゴールドはテストしておらず、取引時間やボラティリティが違う市場では、ふるまいも違う可能性があります。新しい市場でこのルールに頼る前に、その市場のシグナルをデモ口座で数週間観察してください。
証拠金ではなくリスクでサイズを決める
IDM のストップは広く、ばらつきも大きく、距離は 1% 未満から 10% 超までさまざまです。証拠金とレバレッジが固定だと、広いストップ 1 回で証拠金そのものより大きな損失になることがあります。調査では、ストップにかかったときの損失が常に口座の同じ一定割合、たとえば 1% になるように、各トレードのサイズを決めました。最長の連敗は 10 回で、1 トレードあたり 1% でも、口座は最悪の時点で約 15% 減りました。なお、現在のボットは 1 トレードごとに固定の証拠金を使います。最も広いストップでも受け入れられる損失に収まるよう、証拠金とレバレッジを小さく保ってください。
正直な限界
- 288 通りのバリエーションを試しました。これだけ多く試すと、運だけで良く見えるものが出てきます。アウトオブサンプルの検証はこのリスクを減らしますが、なくすことはできません。
- およそ 40 日間で約 390 トレードというのは中程度のサンプルで、長期的な証明ではありません。
- スリッページは効きます。片道 0.10% のスリッページを追加すると、優位性はほぼ損益トントンまで縮みました。
- 過去の結果は、次のトレードについて何も教えてくれません。フィルターを組み合わせると出発点の確率は改善しますが、戦略が安全になるわけではありません。
調査メモの全文は公開されています:戦略とそのテスト と ZEC と PUMP でのボットのバックテスト。
Market Open で試す
- 流動性の高い市場(BTC、ETH、SOL、ZEC)を 1m チャートで開き、Price Action — SolAtlas を追加します。
- その シグナル タブを開き、トレンドフィルターの EMA を一時的に 0 にして、トレンドに逆らうシグナルがいくつ増えるか数えます。終わったら 200 に戻します。
- 直近 5 つの BUY / SELL を結果タグまで追い、TP、SL、反対シグナルのどれで決済されたかを記録します。
- 同じことを株式 perp かゴールドでデモ口座を使って試し、シグナルの出る頻度とストップの広さを比べます。
教育目的のコンテンツであり、投資助言ではありません。レバレッジ取引では証拠金を超える損失が出ることがあります。